A SAF (Sociedade Anônima do Futebol) é um modelo empresarial que vem ganhando destaque no futebol brasileiro, criado para modernizar a gestão dos clubes e atrair investimentos que fortaleçam suas operações. Esse modelo permite que clubes, antes organizados como associações, passem a funcionar como empresas, abrindo parte de seu capital a investidores estratégicos.
O principal objetivo da SAF é impulsionar a profissionalização do futebol brasileiro, promovendo uma gestão mais eficiente e sustentável. A SAF facilita o aporte de capital, permitindo a reestruturação financeira e o aumento da competitividade, tanto no cenário nacional quanto internacional.
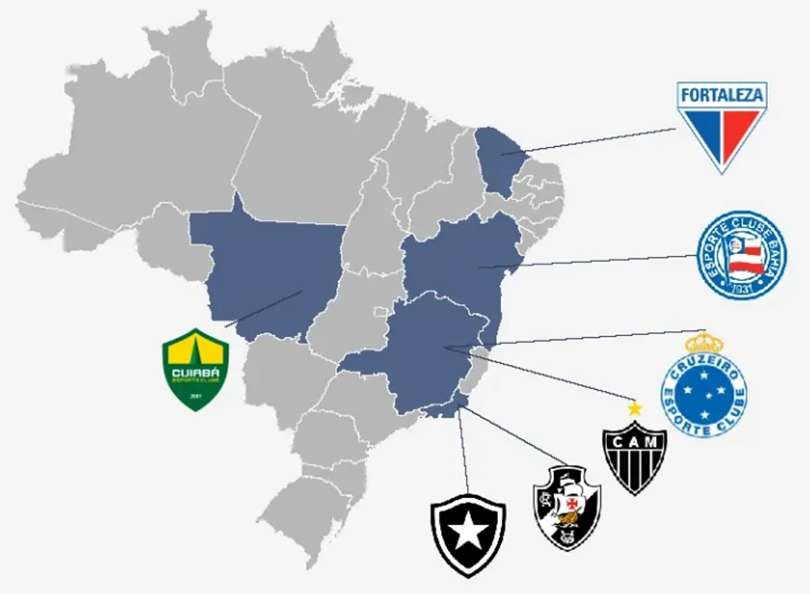
Desde sua implementação, diversas transações envolvendo SAFs têm se destacado, com investidores nacionais e internacionais adquirindo participações em clubes como Botafogo, Cruzeiro e Vasco. Esses investimentos já somam mais de R$ 4 bilhões, mostrando a relevância desse modelo para o futuro do futebol.
Na pílula de hoje, apresentamos os casos de sucesso e as principais transações de SAF, mostrando como esse modelo está moldando o novo cenário do futebol no Brasil.
SAF(1) é um modelo que transforma clubes de futebol em empresas, com o objetivo de atrair capital e profissionalizar a gestão
A Sociedade Anônima do Futebol (SAF) foi criada em agosto de 2021 pela Lei 14.193, se baseando em modelos de clube-empresa europeus, com os seguintes objetivos:
 Profissionalizar a gestão
Separar o futebol da gestão social, criando uma estrutura mais transparente e eficiente
 Atrair Investidores
Facilitar a entrada de capital privado através da venda de ações da SAF
 Reestruturar dívidas
Oferecer um caminho para que clubes endividados possam renegociar passivos e se tornar financeiramente sustentáveis
Caso de Sucesso – Botafogo (SAF desde Mar 2022)
Mar/2022
- Receita ~ R$ 120 Mi
- Dívidas ~ R$ 1 Bi
- 2021 – Série B
Dez/2023
- Receita ~ R$ 530 Mi
- Dívidas ~ R$ 550 Mi
- 2024 – Séria A (Atual 1°)
| Antes da SAF (Modelo Associativo) | Depois da SAF (Modelo Empresarial) | |
|---|---|---|
| Estrutura Legal | Associação sem fins lucrativos | Sociedade Anônima com fins lucrativos |
| Governança e Gestão | Decisões por conselhos e associados | Gestão profissionalizada; diretoria executiva |
| Investimentos | Limitado a doações e patrocínios | Acesso a capital privado via venda de ações e investidores externos |
| Dívidas e Passivos | Dívidas elevadas, dificuldade em renegociar e reestruturar passivos | Possibilidade de reestruturação facilitada através de acordos |
Embora recente no Brasil, o modelo de clube-empresa já é consolidado na Europa e tem sido fundamental para o sucesso de grandes clubes
Desde 1996, pouco depois do surgimento dos clubes-empresa na Europa, as Top 5 Ligas cresceram em média 5,7x
 |
 |
 |
 |
 | |
|---|---|---|---|---|---|
| Receita 1996/97 | € 444 Mi | € 551 Mi | € 524 Mi | € 685 Mi | € 293 Mi |
| Receita 2018/19 | € 3,3 Bi | € 2,5 Bi | € 3,4 Bi | € 5,8 Bi | € 1,9 Bi |
| Crescimento | x 6,4 | x 3,5 | x 5,5 | x 7,5 | x 5,5 |
Principais transações no Brasil e no mundo
| Clube | Comprador | Data da Transação | % adquirido | Valor |
|---|---|---|---|---|
 | Galo Holding | Nov/2023 | 75% | R$ 600 Mi |
 | Treecorp Inv. | Jun/2023 | 90% | R$ 1,1 Bi |
 | 777 Partners | Nov/2023 | 70% | R$ 700 Mi |
 | City Group | Mai/2023 | 90% | R$ 1 Bi |
 | Ronaldo Nazário | Abr/2022 | 90% | R$ 400 Mi |
 | John Textor | Mar/2022 | 90% | R$ 700 Mi |
| Clube | Comprador | Data da Transação | % adquirido | Valor |
|---|---|---|---|---|
 | Todd Boehly-led consortium | 2022 | 100% | € 2,99 Bi |
 | Glazer family | 2005 | 100% | € 790 Mi |
 | Qatar Sports Investments | 2011 | 100% | € 70 Mi |
 | RedBird Capital Partners | 2022 | 100% | € 1,2 Bi |
 | Public Investment Fund | 2021 | 100% | € 350 Mi |
 | Abu Dhabi United Group | 2008 | 100% | € 250 Mi |