The SAF (Sociedade Anônima do Futebol) is a business model that has been gaining prominence in Brazilian football, created to modernize club management and attract investment to strengthen their operations. This model allows clubs, previously organized as associations, to operate as companies, opening up part of their capital to strategic investors.
The SAF's main objective is to promote the professionalization of Brazilian football by promoting more efficient and sustainable management. The SAF facilitates capital contributions, enabling financial restructuring and increased competitiveness, both domestically and internationally.
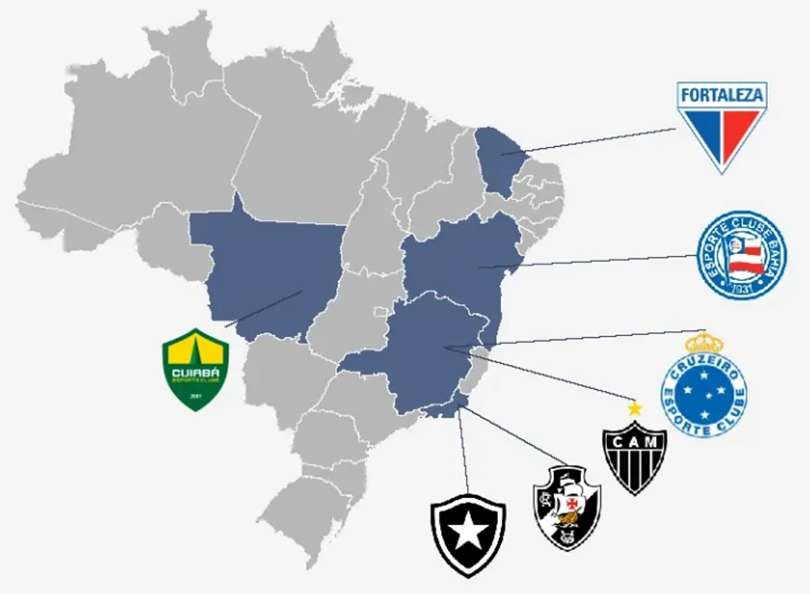
Since its implementation, several transactions involving SAFs have been notable, with national and international investors acquiring stakes in clubs such as Botafogo, Cruzeiro, and Vasco. These investments have already totaled over R$1.4 billion, demonstrating the relevance of this model for the future of football.
In today's feature, we present success stories and key SAF transactions, demonstrating how this model is shaping the new football landscape in Brazil.
SAF(1) é um modelo que transforma clubes de futebol em empresas, com o objetivo de atrair capital e profissionalizar a gestão
A Sociedade Anônima do Futebol (SAF) foi criada em agosto de 2021 pela Lei 14.193, se baseando em modelos de clube-empresa europeus, com os seguintes objetivos:
 Profissionalizar a gestão
Separar o futebol da gestão social, criando uma estrutura mais transparente e eficiente
 Atrair Investidores
Facilitar a entrada de capital privado através da venda de ações da SAF
 Reestruturar dívidas
Oferecer um caminho para que clubes endividados possam renegociar passivos e se tornar financeiramente sustentáveis
Caso de Sucesso – Botafogo (SAF desde Mar 2022)
Mar/2022
- Receita ~ R$ 120 Mi
- Dívidas ~ R$ 1 Bi
- 2021 – Série B
Dez/2023
- Receita ~ R$ 530 Mi
- Dívidas ~ R$ 550 Mi
- 2024 – Séria A (Atual 1°)
| Antes da SAF (Modelo Associativo) | Depois da SAF (Modelo Empresarial) | |
|---|---|---|
| Estrutura Legal | Associação sem fins lucrativos | Sociedade Anônima com fins lucrativos |
| Governança e Gestão | Decisões por conselhos e associados | Gestão profissionalizada; diretoria executiva |
| Investments | Limitado a doações e patrocínios | Acesso a capital privado via venda de ações e investidores externos |
| Dívidas e Passivos | Dívidas elevadas, dificuldade em renegociar e reestruturar passivos | Possibilidade de reestruturação facilitada através de acordos |
Embora recente no Brasil, o modelo de clube-empresa já é consolidado na Europa e tem sido fundamental para o sucesso de grandes clubes
Desde 1996, pouco depois do surgimento dos clubes-empresa na Europa, as Top 5 Ligas cresceram em média 5,7x
 |
 |
 |
 |
 | |
|---|---|---|---|---|---|
| Receita 1996/97 | € 444 Mi | € 551 Mi | € 524 Mi | € 685 Mi | € 293 Mi |
| Receita 2018/19 | € 3,3 Bi | € 2,5 Bi | € 3,4 Bi | € 5,8 Bi | € 1,9 Bi |
| Crescimento | x 6,4 | x 3,5 | x 5,5 | x 7,5 | x 5,5 |
Principais transações no Brasil e no mundo
| Clube | Comprador | Data da Transação | % adquirido | Valor |
|---|---|---|---|---|
 | Galo Holding | Nov/2023 | 75% | R$ 600 Mi |
 | Treecorp Inv. | Jun/2023 | 90% | R$ 1,1 Bi |
 | 777 Partners | Nov/2023 | 70% | R$ 700 Mi |
 | City Group | Mai/2023 | 90% | R$ 1 Bi |
 | Ronaldo Nazário | Abr/2022 | 90% | R$ 400 Mi |
 | John Textor | Mar/2022 | 90% | R$ 700 Mi |
| Clube | Comprador | Data da Transação | % adquirido | Valor |
|---|---|---|---|---|
 | Todd Boehly-led consortium | 2022 | 100% | € 2,99 Bi |
 | Glazer family | 2005 | 100% | € 790 Mi |
 | Qatar Sports Investments | 2011 | 100% | € 70 Mi |
 | RedBird Capital Partners | 2022 | 100% | € 1,2 Bi |
 | Public Investment Fund | 2021 | 100% | € 350 Mi |
 | Abu Dhabi United Group | 2008 | 100% | € 250 Mi |