As debêntures incentivadas são um tipo de título de crédito privado que conta com isenção/redução do IR sobre os rendimentos ao investidor. Elas foram criadas no âmbito da Lei 12.431/2011, uma iniciativa do governo brasileiro com objetivo de fomentar projetos de infraestrutura, ampliando seu acesso a recursos do mercado de capitais.
A isenção/redução de IR pode facilitar, para as empresas emissoras, o acesso a investidores dispostos a financiar seus projetos através desse tipo de papel. Entretanto, para emitir uma debênture incentivada, a Companhia precisará definir e estruturar os projetos em que pretende investir e submetê-los a aprovação do governo do Brasil. A empresa emissora precisa demonstrar o compromisso de alocação dos recursos obtidos com as debêntures em pagamentos futuros ou no reembolso de gastos para investimento em infraestrutura.
Graças às suas vantagens e apesar de seus desafios frente às emissões “comuns”, as debêntures incentivadas vem ganhando espaço nos últimos anos, mostrando a importância do mercado de capitais para o fomento e desenvolvimento da infraestrutura brasileira.
Você conhece as Debêntures Incentivadas?
Características
- Emissão para captação de recursos para investimento em projetos de infraestrutura considerados “prioritários”
- Isenção de IR para investidores PF
- Redução de IR para investidores PJ (alíquota de 15%)
- Prazo médio ponderado da emissão deve ser de no mínimo 4 anos
- Remuneração por taxa de juros prefixada, vinculada a índice de preço ou à TR
Vantagens
- Possível redução na taxa de juros, devido à redução/isenção de IR sobre os rendimentos
- Tendência a prazos de vencimento mais longos, alinhados à necessidade de caixa dos projetos de infraestrutura
Desafios
- Definição detalhada do uso dos recursos para demonstrar aplicação em projetos de infraestrutura
- Processo mais longo devido à necessidade de aprovação do projeto de infraestrutura como “prioritário”
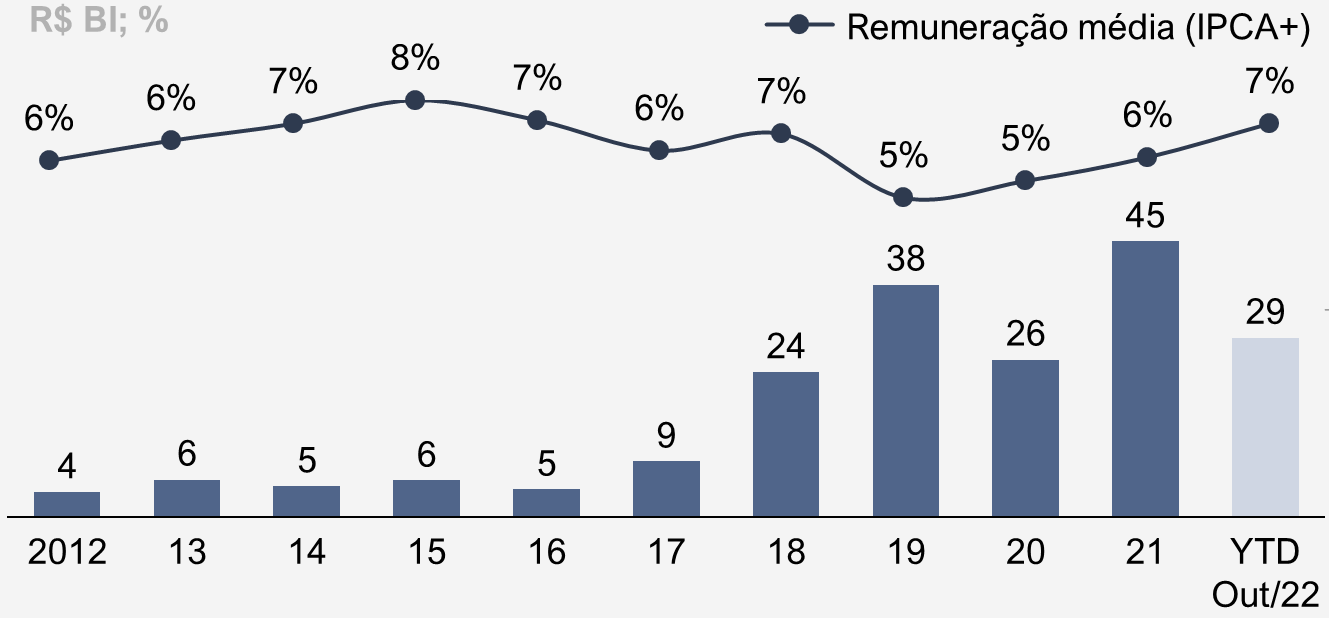
Fonte: ANBIMA; Ministério da Economia; Análise Ártica