Even with Brazil's GDP in dollars tripling over the last 20 years, the number of companies listed on the B3 has remained practically stagnant.
Furthermore, the stock market has become more concentrated in high-capitalization companies. Average capitalization per company has grown by 2,521 TP3T since 2005, well above the accumulated inflation rate over the period (1,801 TP3T of the IPCA).
When we analyze the current universe of listed companies, less than half of publicly traded firms are actually investable for most institutional managers.
This limited universe—restricted to large market capitalizations—opens space for platforms geared toward small and medium-sized businesses. In today's bullet, we explore this topic and list initiatives, in Brazil and abroad, that seek to capture this window of opportunity.
Ao longo do tempo, ocorreu uma concentração de empresas com maior valor de mercado na B3
- Entradas: por meio de IPOs ou spin-offs
- Saídas: decorrentes de M&As, falências ou deslistagens voluntárias, frequentemente por meio de OPAs(1)
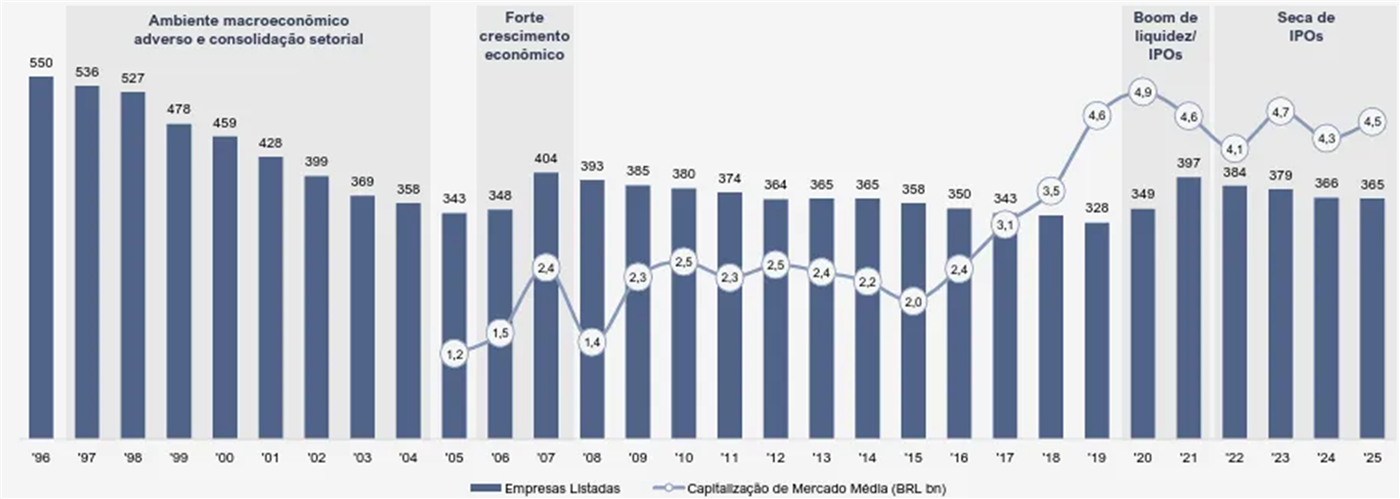
Fonte: B3; Análise Ártica. Para 2025, foi considerado o número reportado no mês de Maio. Este número não inclui empresas brasileiras listadas em bolsas estrangeiras (mesmo que possua BDRs negociados na B3).
Atualmente, o universo de empresas investíveis à maioria dos fundos se restringe a menos de 200 companhias
Assim como ocorreu no Canadá e no Reino Unido, no Brasil também há uma oportunidade para que novas bolsas foquem nos segmentos de pequenas e médias empresas
Hipótese: altas barreiras de entrada para a listagem na B3
 The Toronto Stock Exchange (TSX) possui um segmento equivalente, o TSX Ventures, com mais de 1.800 companhias listadas
 The London Stock Exchange (LSE) opera o Alternative Investment Market (AIM), com mais de 700 empresas listadas, além das 1.000 empresas no mercado principal
Fonte: B3; Análise Ártica.