História da Dívida Brasileira
Dear investors,
O Brasil tem séculos de história de problemas com dívidas. Em 1808, foi criado o primeiro Banco do Brasil para financiar os pesados déficits da corte de D. João VI através da emissão de moeda. Em 1821, quando D. João VI voltou a Portugal, levou consigo a maior parte dos metais preciosos do Tesouro e deixou o banco insolvente.
Em 1822, a independência aprofundou o endividamento. Além do que já existia, o acordo com Portugal celebrado em 1825 incluiu assumir dívidas da coroa portuguesa. Desde então o Brasil enfrenta problemas com suas contas públicas. São poucos e breves os períodos de tranquilidade.
Nestas poucas páginas, focaremos na história da dívida da Nova República, o regime político que começou em 1985 e se estende até hoje. O período já traz episódios variados o suficiente para povoar nosso imaginário com o que pode acontecer quando um governo está endividado e não reverte seus déficits fiscais.
1980 a 1994 – Década perdida
Os anos 1980 foram iniciados com déficits na conta corrente e a decisão do governo de captar dívidas externas através de empresas estatais para fechar o balanço de pagamentos. Para proteger as empresas e bancos da exposição cambial, que poderia levá-los a falência no caso de uma súbita desvalorização da moeda brasileira, o governo permitiu que quem tinha dívida em dólar depositasse o equivalente em cruzeiros no Banco Central antes do vencimento. Assim, o BC ficou com o risco cambial e as empresas continuaram captando dívidas internacionais.
Em agosto de 1982, o México anunciou que não conseguiria pagar suas dívidas e os credores internacionais pararam de emprestar para toda a América Latina. O Brasil ficou sem meios de rolar sua dívida externa e teve que recorrer ao FMI, que impôs um programa de austeridade como condição da oferta de ajuda. Em 1983, o governo desvalorizou a moeda brasileira em 30% e adotou metas para controlar as finanças. O déficit foi controlado, mas às custas de recessão econômica e descontrole da inflação, que ultrapassou 200% ao ano.
Em 1985, quando surgiu a Nova República, as finanças públicas eram bastante frágeis. Quase toda a dívida interna era composta por títulos de curto prazo indexados à inflação e a dívida com o FMI já tinha um histórico de descumprimento de metas e renegociações.
Em 1986, veio o Plano Cruzado, com congelamentos de preço, troca de moeda e fim da correção monetária pela inflação que permeava toda a economia. A inflação foi controlada nos primeiros meses, mas, como era de se esperar, explodiu novamente logo a seguir. No final do mesmo ano, veio o Plano Cruzado II, com aumentos de impostos e de tarifas como forma de tentar equilibrar as contas públicas. Não foi suficiente. Em fevereiro de 1987, o governo declarou a moratória da dívida externa com bancos comerciais, propagandeada como um ato de soberania, mas motivada pela pura falta de dinheiro para pagar.
A esperança do governo era forçar que os bancos americanos, bastante expostos ao Brasil, aceitassem um acordo para reduzir e alongar a dívida, mas a reação foi diferente. Provisionaram as perdas e cortaram a oferta de novos créditos. A perda de credibilidade decorrente da moratória limitou muito o acesso a crédito, aumentou as taxas de juros e praticamente estancou os investimentos estrangeiros até 1994, quando veio o Plano Brady.
Os credores estrangeiros tiveram a opção de substituir seus empréstimos problemáticos por títulos negociáveis. Entre as alternativas oferecidas estava um título com desconto de 35% no valor original da dívida e outro de longo prazo e taxas de juros abaixo do mercado. Entre 1983 e 1994, estima-se que os credores perderam cerca de 30% de seu investimento. Quem não aguentou esperar até o Plano Brady e vendeu seus títulos de crédito no mercado secundário entre 1989 e 1990 perdeu cerca de 70%.
Enquanto isso, os credores locais não estavam em situação muito melhor. A inflação galopante corroía tudo que não fosse indexado à inflação, então a forma de se proteger na renda fixa era o overnight, títulos com liquidez diária e correção monetária. Funcionou até que vieram os planos Bresser (1987), Verão (1989), Collor (1990) e Collor II (1991). O mais conhecido é o Plano Collor, que decretou o bloqueio de ~80% dos ativos financeiros do país: poupança, contas correntes acima de um limite e também as aplicações no overnight. O dinheiro bloqueado foi devolvido em 12 parcelas mensais a partir de 1991, 18 meses depois do bloqueio, mas corrigidas a uma taxa insuficiente para cobrir a inflação do período.
Essa prática de trocar o indexador em títulos de crédito por correções insuficientes para cobrir a inflação, conhecida na época como “expurgos”, foi também adotada nos planos Bresser, Verão e Collor II. Em conjunto, esses quatro planos corroeram cerca de metade do valor aplicado em renda fixa. Os processos judiciais pelos expurgos se arrastaram por quase três décadas e só foram encerrados por um acordo entre bancos e poupadores homologado pelo STF em 2018. No acordo, valores até R$ 5 mil são pagos à vista e integralmente. Acima disso, há descontos de 8% a 19%, conforme o valor, e o pagamento é feito em parcelas. Ou seja, boa parte das perdas foi permanente.
1994 a 2002 – Estabilização da economia
Em 1994, foi implementado o Plano Real, que reduziu a inflação de ~916% em 1994 para ~22% em 1995. Entre as principais medidas, a economia foi indexada a uma única unidade diária (URV) e, depois de alguns meses, substituiu a moeda pelo Real, que foi atrelado ao dólar, com a taxa de câmbio mantida dentro de uma faixa pré-determinada. Para atrair capital estrangeiro, a SELIC real foi mantida alta, acima de 20% ao ano em vários momentos.
Apesar da estabilização da economia ter sido bem-sucedida, as dívidas públicas continuaram aumentando devido aos juros altos e a dificuldade de gerar superávit fiscal. Mesmo com as privatizações da Vale em 1997 e da Telebrás em 1998, a dívida líquida subiu de ~30% do PIB em 1994 para ~40% do PIB em 1998.
O ambiente externo não ajudou o Brasil nesse período. Houve três crises envolvendo economias emergentes: México (1994), Ásia (1997) e Rússia (1998). A crise de confiança generalizada nos afetou e dificultou a rolagem da dívida pública. Em 1998, veio um novo acordo com o FMI. Em janeiro de 1999, o regime de câmbio fixo não resistiu e foi substituído pelo regime de câmbio flutuante que é usado até hoje. O dólar subiu ~48% nesse ano.
Nesse episódio é que surgiu o “tripé macroeconômico” que norteia a política econômica brasileira até hoje: câmbio flutuante, metas de inflação e superávit primário de mais de 3% do PIB. Em 2000, veio a Lei de Responsabilidade Fiscal com objetivo de ancorar a confiança nas finanças públicas brasileiras.
Mesmo com esse esforço, a desvalorização do real fez com que a dívida externa saltasse. Em 2001 veio o racionamento de energia e o colapso da Argentina. Em 2002, a expectativa da vitória de Lula gerou uma crise de confiança e o dólar subiu mais ainda. Lula então publicou a “Carta ao Povo Brasileiro” se comprometendo a honrar as metas de superávit fiscal, mas a desconfiança continuou e a dívida líquida atingiu um pico de ~62% do PIB em setembro de 2002. O mercado só se tranquilizou quando Lula assumiu o governo e, de fato, manteve as políticas econômicas inalteradas.
2003 a 2016 – O boom das commodities e a oportunidade perdida
A China entrou para a Organização Mundial de Comércio em dezembro de 2001. A próxima década foi de rápida expansão da capacidade fabril chinesa e o impacto dessa ascensão foi aumento da demanda e do preço de diversas commodities. O Brasil tinha algumas delas em abundância: minério de ferro, petróleo, soja e carne. O país passou a ter a balança comercial extremamente favorável.
A união dessa receita externa com responsabilidade fiscal permitiu que o Brasil acumulasse reservas internacionais e mudasse o perfil de sua dívida. O FMI foi pago antecipadamente em 2005 e os títulos remanescentes do Plano Brady foram quitados em 2006. A dívida líquida de 60% em 2002 caiu para 38% em 2008 e agora era quase exclusivamente dívida interna, denominada na própria moeda brasileira. Em abril de 2008, o Brasil atingiu o “grau de investimento” pela primeira vez.
A Crise do Subprime em 2008-2009 foi o primeiro grande choque externo em que o Brasil estava em boas condições financeiras. O governo buscou preservar a economia com um pacote de estímulos. Usou o Banco do Brasil, a Caixa e o BNDES para expandir crédito e permitiu que os bancos privados aumentassem sua alavancagem para contribuir com a disponibilidade de crédito no país.
Os estímulos funcionaram. O PIB ficou estável em 2009 e cresceu 7,5% em 2010. Porém, ao invés de declarar dever cumprido e voltar à normalidade, o governo interpretou que o caminho da prosperidade era pavimentado com estímulos fiscais e eles passaram a fazer parte da política econômica permanente, chamada de “Nova Matriz Econômica”.
A SELIC foi cortada de 12,5% em 2011 para 7,25% em 2012. Os bancos públicos reduziram seus spreads para pressionar que os bancos privados também oferecessem crédito mais barato. O BNDES continuou expandindo seus créditos subsidiados, financiado pelo Tesouro Nacional. A Petrobras e a Eletrobras adotaram políticas de preço subsidiadas para conter a inflação. Práticas contábeis criativas foram adotadas para que as contas públicas parecessem equilibradas mesmo com o governo expandindo seus gastos.
Ao final de 2013 a dívida estava em 30,5% do PIB, mas a credibilidade do governo estava degenerando. Em 2014 os preços das commodities despencaram e começou a Operação Lava Jato, que expôs o grande esquema de corrupção envolvendo a Petrobras, grandes empreiteiras e os partidos da base do governo. Em outubro, Dilma foi reeleita e o ano terminou com o primeiro déficit primário desde o fim dos anos 90.
No segundo mandato, Dilma cortou parte dos estímulos fiscais e dos subsídios de preço através da Petrobras e da Eletrobras. Em 2015, a energia subiu mais de 50% e os preços dos combustíveis mais de 20%. A inflação atingiu 10,7% e o Banco Central elevou a SELIC para 14,25%.
Os ajustes não tiveram apoio político e o Congresso derrubou várias medidas. A arrecadação caiu mais rápido que os gastos e veio o déficit fiscal. O Brasil perdeu o grau de investimento conquistado em 2008 e o TCU reprovou as contas de 2014 por causa das práticas contábeis que ficaram conhecidas como “pedaladas”. Em 2015 e 2016 o PIB teve queda acumulada de ~7%, o desemprego subiu de ~6,5% para mais de 12%. O desfecho da crise foi o impeachment de Dilma em agosto de 2016.
O Brasil não conseguiu sustentar a posição favorável que atingiu devido ao boom das commodities e retornou às dificuldades para equilibrar contas públicas e para gerenciar sua dívida. Uma das piores recessões econômicas que o país já teve, causada por nossas próprias políticas econômicas equivocadas. Terminamos 2016 com dívida líquida de 46%.
2017 até hoje – A escalada da dívida pública
Michel Temer assumiu a presidência em 2016 e rapidamente mudou a política econômica. Implementou o teto de gastos, começou a reduzir as dívidas do BNDES com o Tesouro, acabou com a política de controle de preços da Petrobras e fez a reforma trabalhista. A inflação caiu abaixo do piso da meta em 2017 e o Banco Central cortou a SELIC de 14,25% para 6,5%. Em 2019, já com Bolsonaro e Paulo Guedes, o Congresso aprovou a reforma da Previdência com economia estimada de R$ 800 bilhões em dez anos para o governo.
O conjunto de medidas fez o déficit primário diminuir de 2,5% em 2016 para 0,85% em 2019, mas com juros altos, crescimento fraco e ainda em déficit, a dívida líquida continuou subindo e atingiu 55% ao final de 2019.
Em 2020, veio a pandemia. O PIB brasileiro caiu ~3% e o Congresso aprovou o “Orçamento de Guerra” para os gastos relacionados à crise. O déficit primário nesse ano foi de 9,5% do PIB e a dívida líquida subiu para 61%. Em 2021 e 2022, o governo conseguiu atingir superávit primário de 0,75% e 1,28% e reduziu a dívida para 56% ao final de 2022. Logo invertemos a trajetória novamente. Em 2023, já com o governo Lula, o resultado primário voltou para um déficit de 2,3% e segue em campo negativo até hoje. O último dado sobre a dívida líquida é de 69,3% do PIB em agosto de 2026, o patamar mais alto da série histórica do Banco Central.
Dívida líquida total do setor público (% do PIB)
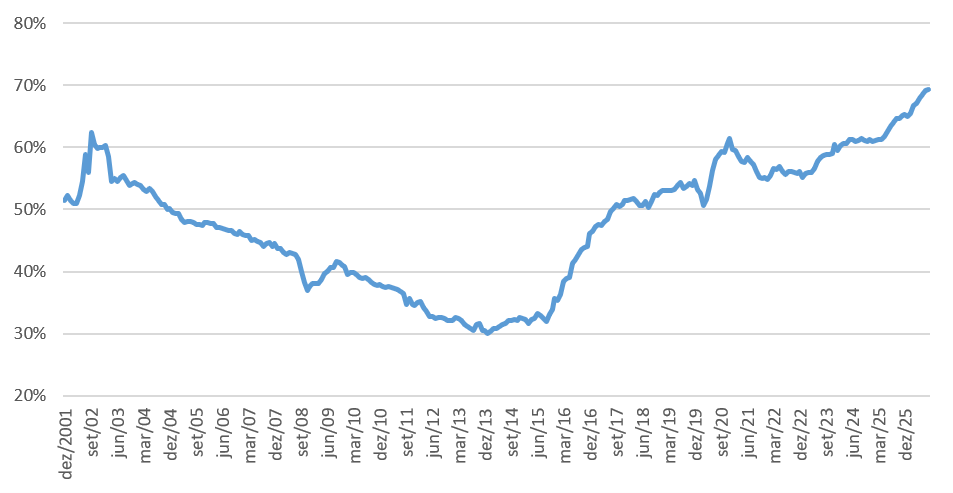
Fonte: Banco Central
Reflexões para os investimentos
O investidor brasileiro enxerga renda fixa como o porto seguro dos investimentos porque os últimos episódios de repressão financeira severa do país foram há 35 anos, os planos Bresser, Verão, Collor e Collor II (1987-1991). Nesses episódios, quem realmente sofreu foi quem tinha dinheiro em poupança. Os títulos mais “sofisticados” foram mais bem protegidos e o retorno ainda foi bom, apesar de muito menor do que os investidores esperavam obter. A lição que fica é que o governo pode mudar as regras no meio do jogo e faz isso de tempos em tempos.
Retorno real de investimentos no Brasil
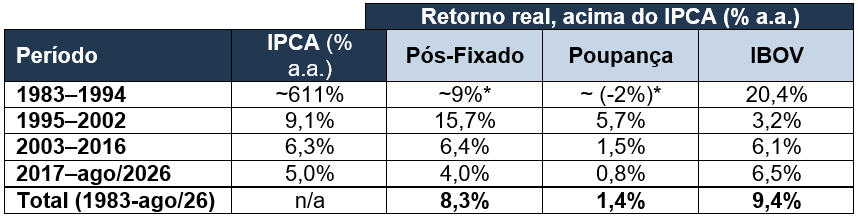
*Estimado considerando as taxas de retorno do período e o impacto dos planos Bresser, Verão, Collor e Collor II, sem reparações dos acordos dos processos judiciais feitos em 2018
Hoje estamos com dívida líquida recorde, com déficit primário, juros altos e sem um caminho concreto para endereçar o problema. Pode ser que o Brasil adote medidas de responsabilidade fiscal a partir de 2027, mas austeridade é sempre impopular e não sabemos quão longe o próximo governo estará disposto a ir em um ambiente político ainda polarizado. Acreditamos que há risco relevante de que o governo recorra à inflação e repressão financeira para reduzir a dívida pública. Nossa carta de maio/2026, “The Future of Indebted Countries”, descreve por que entendemos que esse risco existe.
Com esse pano de fundo, continuamos com uma visão favorável a investir em ativos reais, mais bem protegidos contra a inflação e artifícios como os “expurgos” do final da década de 1980. Já atravessamos diversos períodos difíceis com a mesma estratégia de investimento em ações e acreditamos que ela continuará gerando bons retornos para nossos investidores nos próximos anos.