Na última década, o patrimônio líquido dos FIDCs cresceu mais de 9x no Brasil, alcançando cerca de R$ 800 Bi em julho/26 e superando o volume alocado em fundos de ações.
Esse avanço reflete uma mudança estrutural no mercado de crédito: bancos mais seletivos, estruturas cada vez mais flexíveis e maior participação de investidores vêm ampliando o espaço dos FIDCs no financiamento da economia real.
O instrumento passou a atender diferentes estratégias, desde antecipação de recebíveis e supply chain finance até crédito ao consumidor, PMEs e operações estruturadas.
Na pílula de hoje, mostramos por que o crédito corporativo está migrando para os FIDCs e os impactos dessa transformação para empresas, investidores e o mercado financeiro.
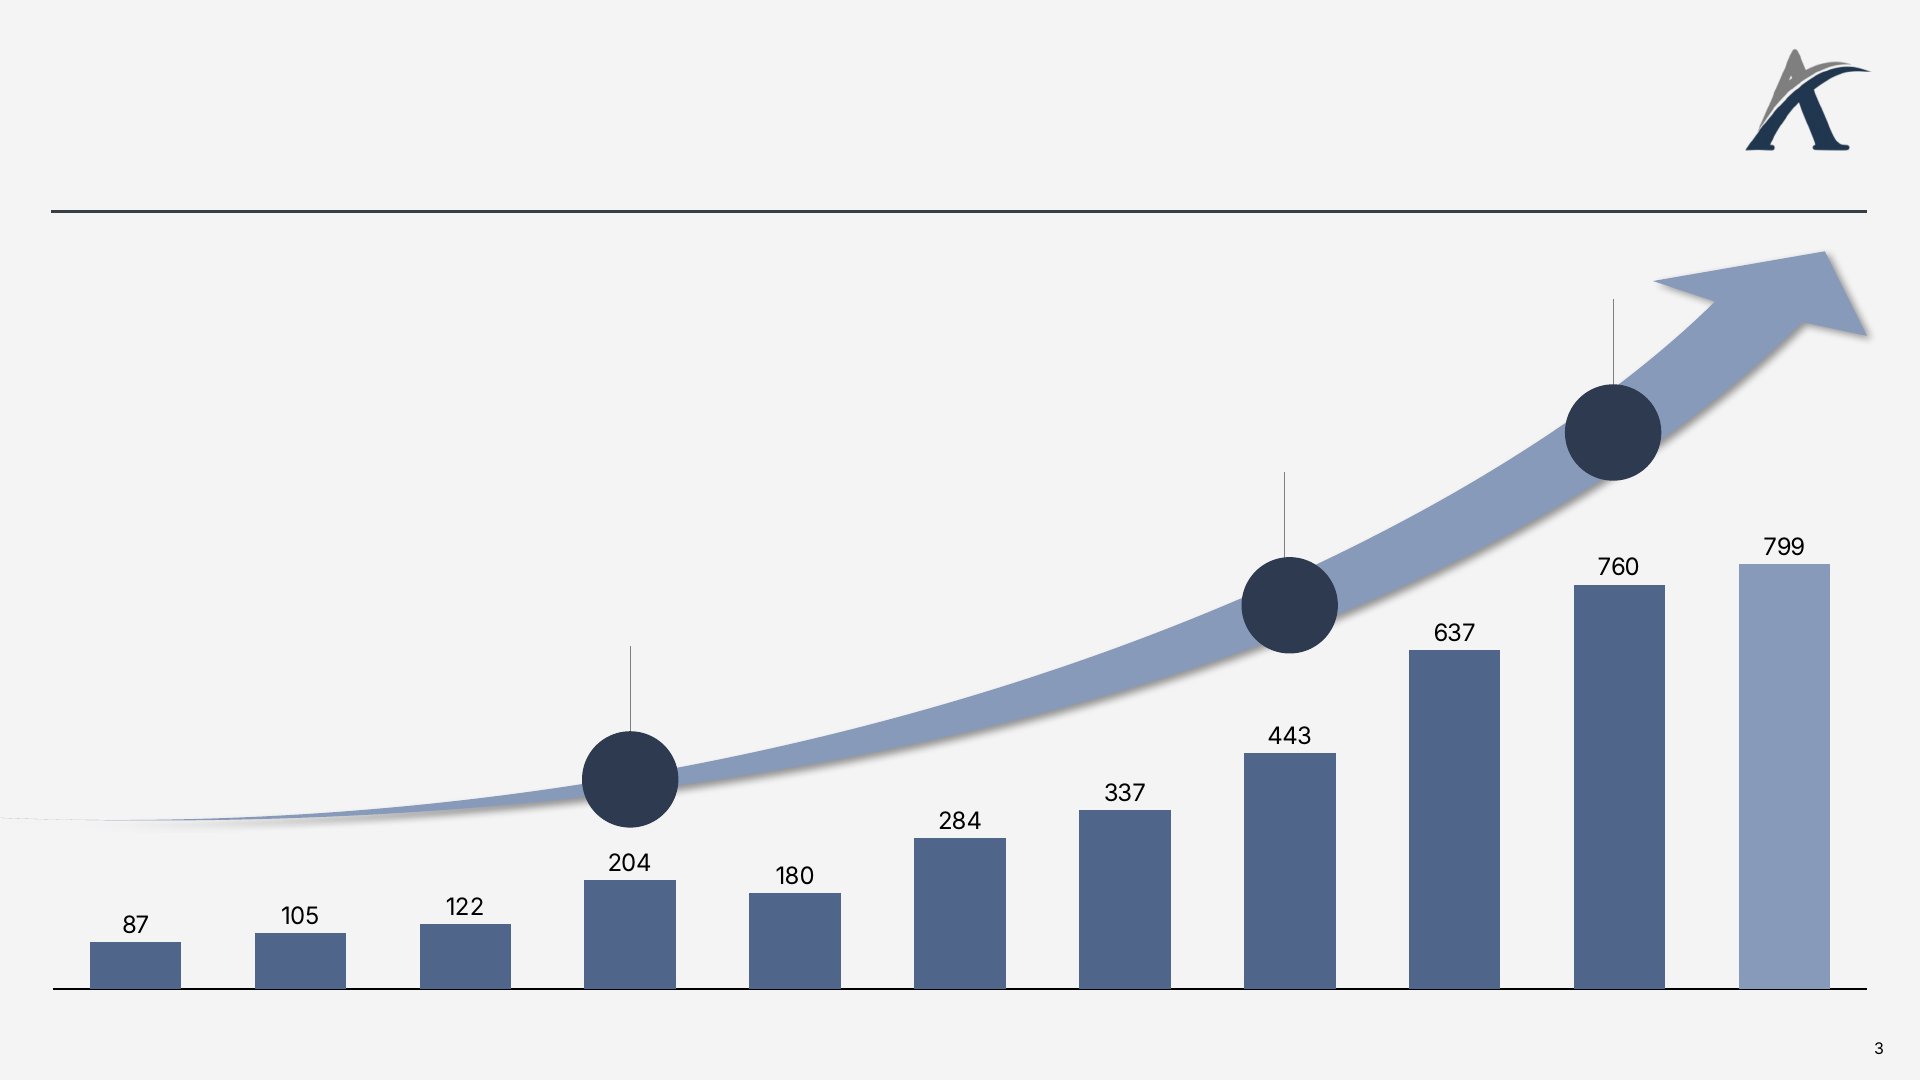
FIDCs multiplicaram seu patrimônio líquido em mais de 9x na última década, ampliando sua relevância no financiamento da economia real
Fonte: Anbima; Análise Ártica.
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
Jul/26
Evolução do patrimônio líquido da indústria de FIDCs no Brasil
R$ BI
Lei da Liberdade Econômica estabelece bases para responsabilidade limitada, estrutura de classes e segregação patrimonial
2019
Entrada em vigor da RCVM 175, novo marco regulatório da indústria de fundos, ampliando a flexibilidade das estruturas e o acesso ao produto
2023
FIDCs ganham escala e ampliam sua base de investidores, superando, em 2024, o patrimônio líquido da indústria de fundos de ações
2024-26
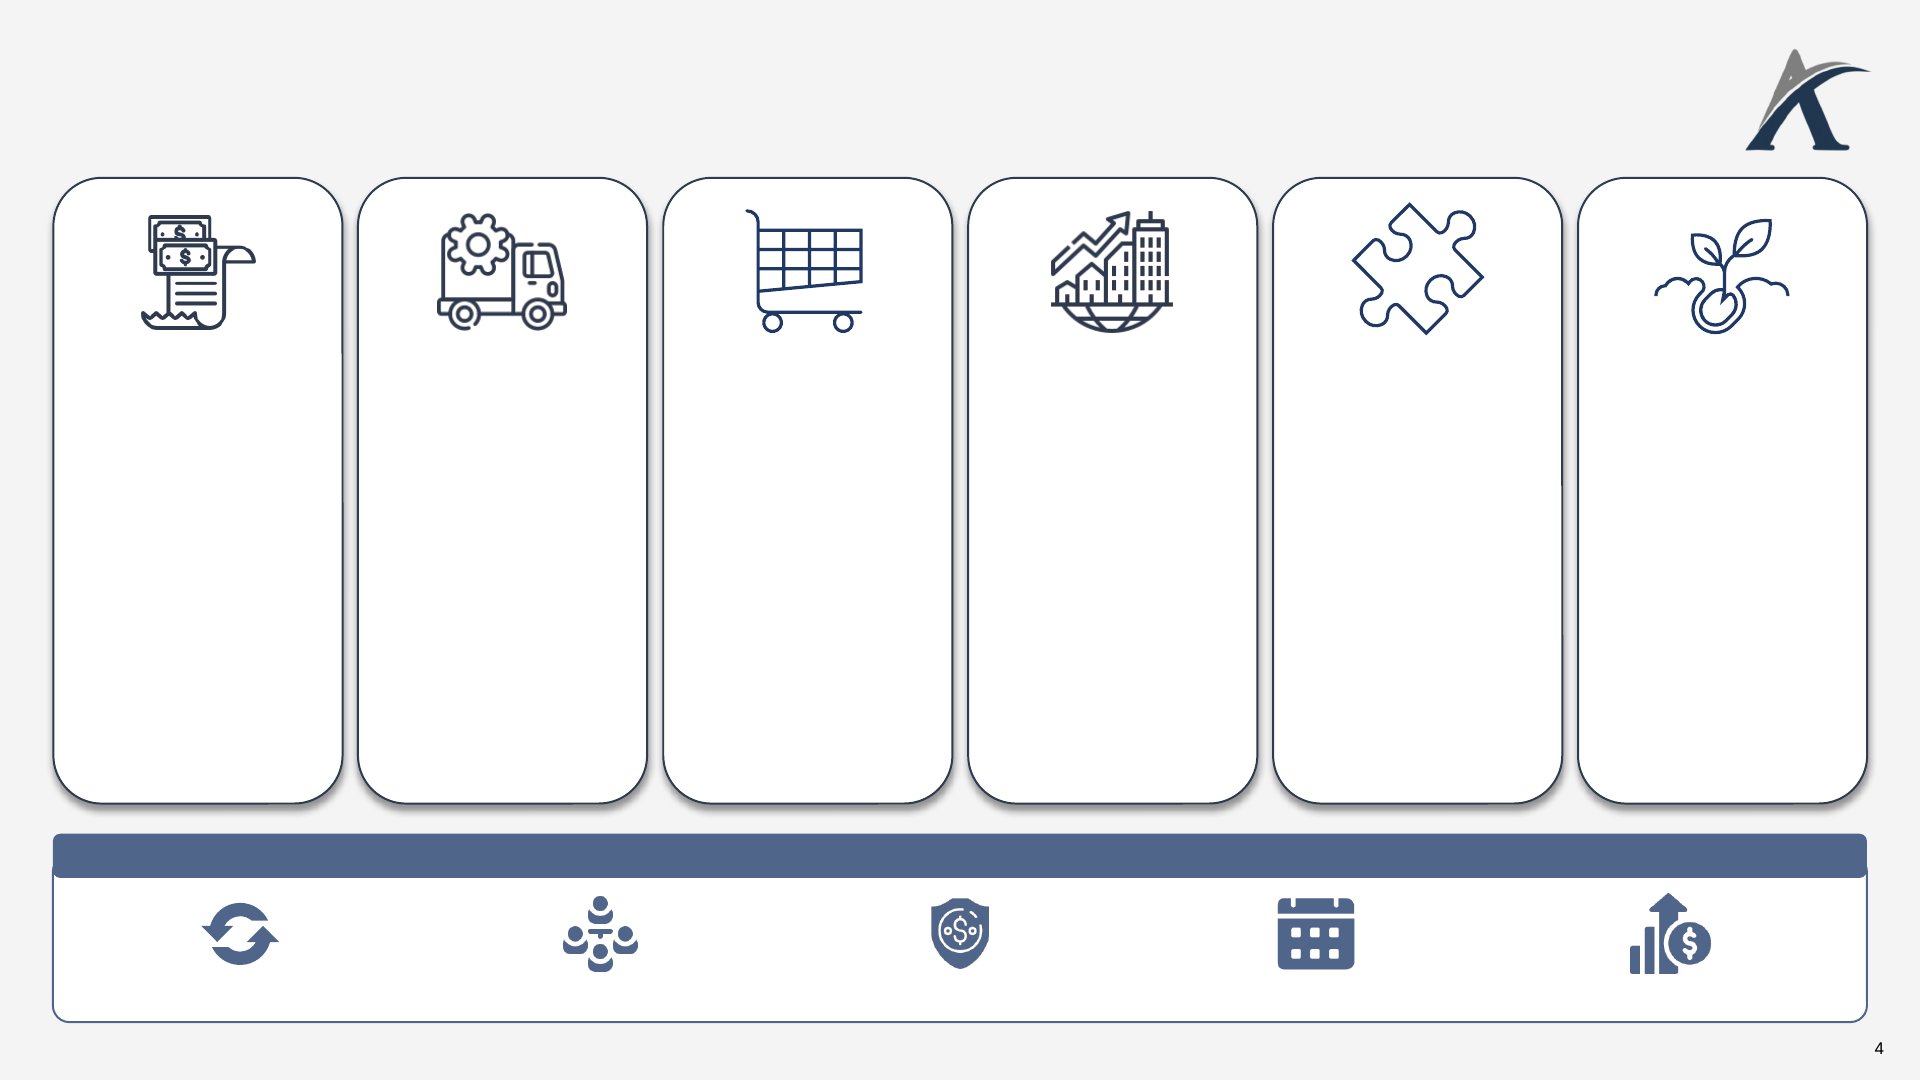
Antecipação de recebíveis
Supply chain finance
Crédito ao consumidor
Crédito para PMEs
Crédito estruturado
Financiamento setorial
Aquisição de carteiras de crédito originadas por bancos, fintechs ou varejistas
Pode incluir cartão de crédito, empréstimos e financiamentos pessoais
Recursos para empréstimos e capital de giro de pequenas e médias empresas
Plataformas e fintechs podem originar carteiras pulverizadas com milhares de operações
Estrutura sob medida quando produtos bancários tradicionais não são suficientes
Prazo, garantias, subordinação e amortização podem ser calibrados ao risco da operação
Antecipação de valores a receber de grandes empresas compradoras
Risco de crédito mais associado ao comprador reduz o custo de funding para o fornecedor
Subordinação
Recorrência
Prazo
Retorno
Estruturas flexíveis permitem calibrar cada operação em diferentes dimensões
Estruturas lastreadas em recebíveis e riscos específicos de determinada indústria
Exemplos: aplicações em agro, saúde, educação, energia, imobiliário são mais usuais
Aquisição de recebíveis, antecipando caixa para a empresa
Estrutura pode envolver duplicatas, notas fiscais, contratos ou outros direitos creditórios
Garantias
A flexibilidade dos FIDCs permite combinar múltiplas estratégias de crédito em um único veículo
Fonte: Análise Ártica.
A expansão dos FIDCs amplia as fontes de financiamento e transforma a dinâmica de como o crédito é originado, financiado e distribuído no Brasil
Para as empresas
Nova fonte de liquidez
Diversificação das fontes de funding
Estruturas adaptadas ao ciclo financeiro
Menor dependência do crédito bancário
Para os investidores
Acesso a diferentes riscos de crédito
Maior flexibilidade na relação risco-retorno
Exposição direta à economia real
Para o mercado
Maior desintermediação
Ampliação das fontes de financiamento
Transferência de parte do crédito dos balanços bancários para o mercado de capitais
Fonte: Análise Ártica.