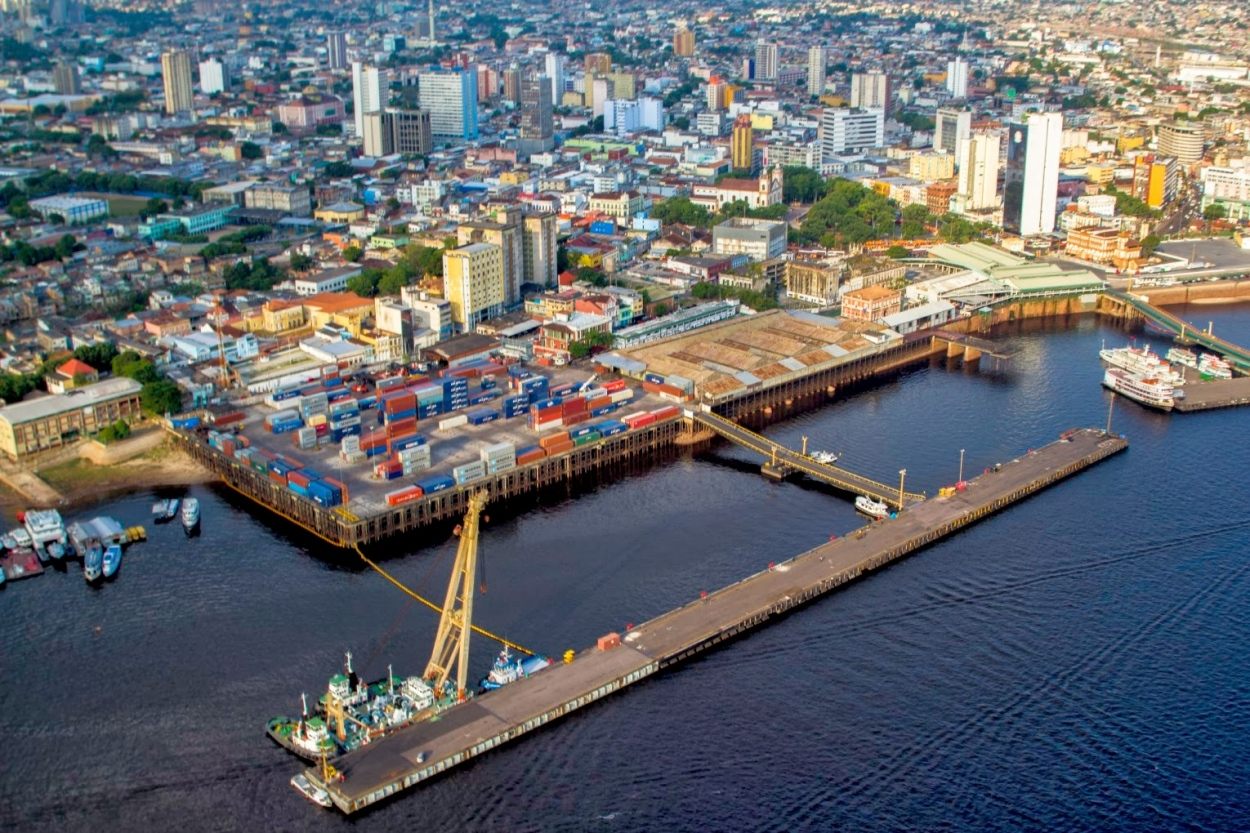
A reforma tributária marca uma das maiores transformações estruturais do ambiente de negócios no Brasil nas últimas décadas. Ao substituir ICMS, ISS, PIS e Cofins por um modelo de IVA dual (CBS + IBS), o país avança para um sistema mais simples, unificado e baseado na tributação no destino do consumo. Na prática, isso representa o fim da lógica que historicamente guiou decisões de localização das empresas: a busca por incentivos fiscais regionais.
Essa mudança redefine o mapa competitivo do Brasil. Com o fim da guerra fiscal entre estados, a vantagem deixa de ser distribuída e passa a se concentrar em regiões com eficiência operacional, proximidade do consumidor e estruturas já consolidadas. Empresas passam a revisar suas cadeias produtivas, redes logísticas e estratégias de operação, em um movimento que tende a reorganizar setores inteiros da economia.
Nesse novo cenário, a Zona Franca de Manaus emerge como uma das principais exceções estruturais. Com incentivos fiscais garantidos até 2073 e uma base industrial já estabelecida, a região mantém sua relevância, podendo ampliar seu papel como plataforma estratégica para produção e distribuição. Mais do que um regime tributário diferenciado, Manaus passa a ser parte central da discussão sobre competitividade no país.
Esta pílula explora como a reforma tributária reposiciona a Zona Franca de Manaus no contexto nacional, e como essa transformação cria um ambiente propício para movimentações estratégicas das empresas, com impactos diretos sobre operações, investimentos e potencial de criação de valor.
O Brasil está migrando de um sistema complexo e fragmentado para um modelo unificado de tributação sobre consumo
(Estados)
(Municípios)
(União)
(União)
↓
IVA dual
Imposto sobre Bens e Serviços: imposto compartilhado entre estados e municípios, que substitui ICMS e ISS
Contribuição sobre Bens e Serviços: imposto federal com alíquota única, que substitui PIS e Cofins
- Apenas declaração, sem pagamento (convivência entre sistema atual e novo)
Regime atual
2026
- Extinção do PIS/Cofins
- Redução progressiva do IPI (até 0%)
Transição CBS
2027-2028
- Redução gradual de ICMS e ISS e aumento progressivo do IBS
- Migração completa para o modelo novo
Transição IBS
2029-2032
- Sistema totalmente baseado em IVA dual (CBS + IBS)
- Fim da guerra fiscal entre estados
Pós reforma
Após 2033
A reforma redefine o mapa competitivo do Brasil: vantagem deixa de ser fiscal e passa a ser estrutural
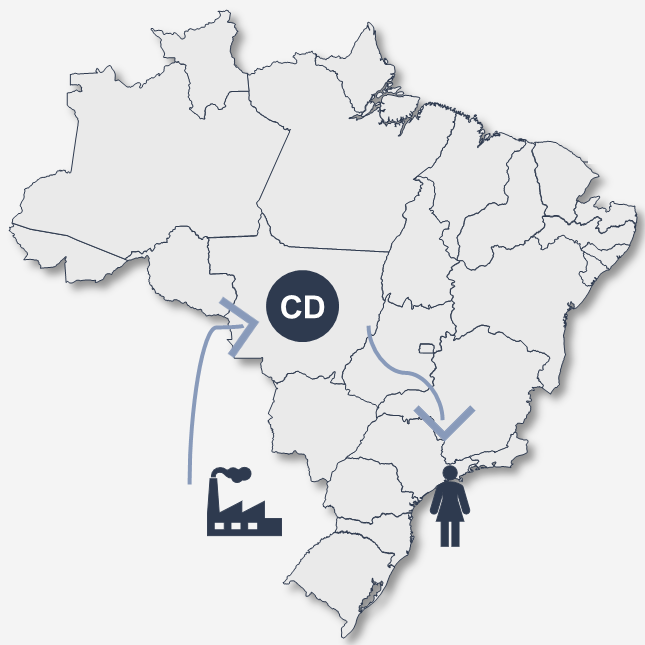
Pré Reforma
- Geografia ditada pelo ICMS
- Exemplo: fábrica no RS por ICMS mais barato; CD em GO por incentivo fiscal; clientes no RJ
Pós Reforma
- Geografia ditada pela operação
- Exemplo: fábrica em SP pela malha logística; CD em MG pela proximidade do cliente; cliente no RJ
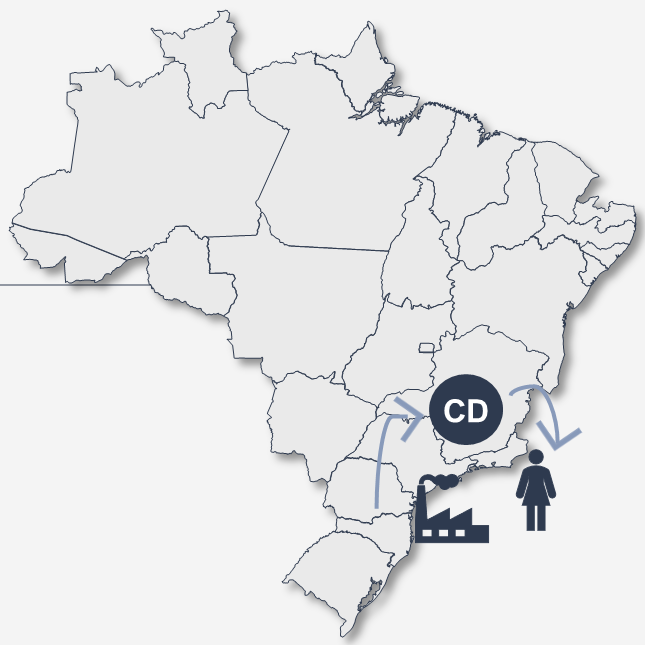
O imposto é recolhido onde o produto é consumido, e não mais onde é produzido
A reforma pode redistribuir ~R$ 34 bilhões entre estados e municípios, reduzindo a relevância da guerra fiscal.
Empresas passam a priorizar logística, prazo de entrega e proximidade do consumo.
A revisão de malhas industriais pode movimentar centenas de R$ milhões em CAPEX e reestruturação operacional.
A simplificação tributária pode gerar impacto positivo de +4% a +12% no PIB no longo prazo.
Enquanto a reforma elimina incentivos fiscais, a Zona Franca de Manaus permanece como uma das poucas exceções estruturais(1)
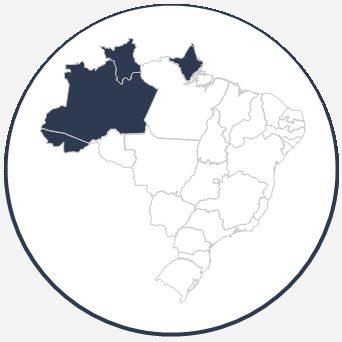
Zona econômica especial criada pelo governo brasileiro em 1967 para promover o desenvolvimento regional na Amazônia(2), distante dos tradicionais centros econômicos do Sudeste e Sul do país
+7,5%
Produção em dez/2025: abertura por segmento
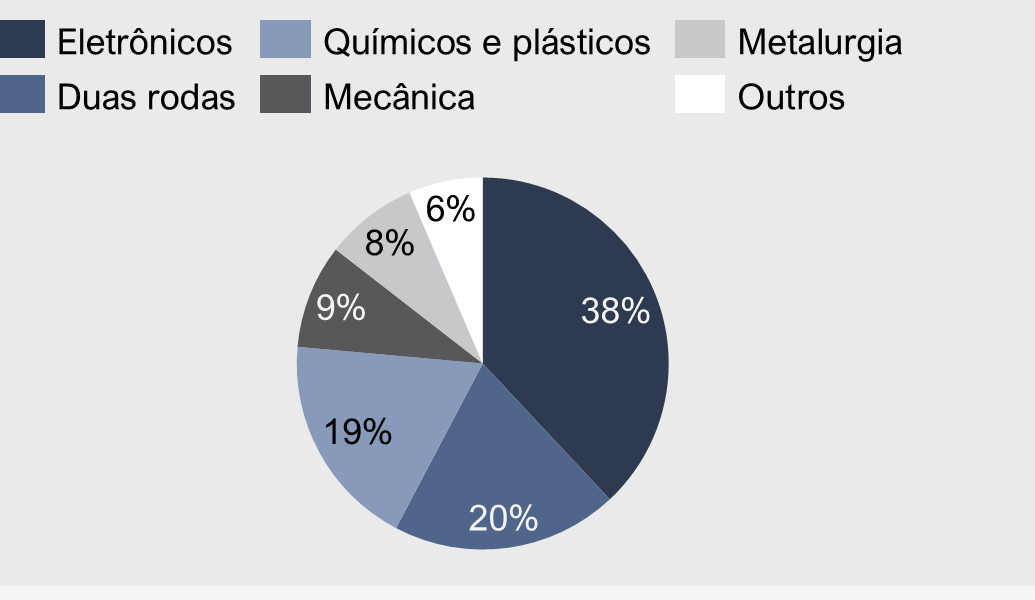
Fonte: SUFRAMA; análise Ártica.
A ZFM cria um ambiente propício para movimentações estratégicas das empresas
Com a garantia dos incentivos fiscais prorrogada até 2073, a nova legislação fortalece o modelo econômico regional
 Fevereiro de 2025
Resultado foi impulsionado pelo desempenho de setores como eletroeletrônicos e duas rodas, evidenciando a diversificação industrial
 Maio de 2025
Importações do Polo Industrial de Manaus cresceram 5,7% no 1º trimestre de 2026, sinalizando atratividade da ZFM
 Abril de 2026
As empresas instalam suas operações na Zona Franca de Manaus para usufruir dos benefícios fiscais concedidos pelas autoridades:
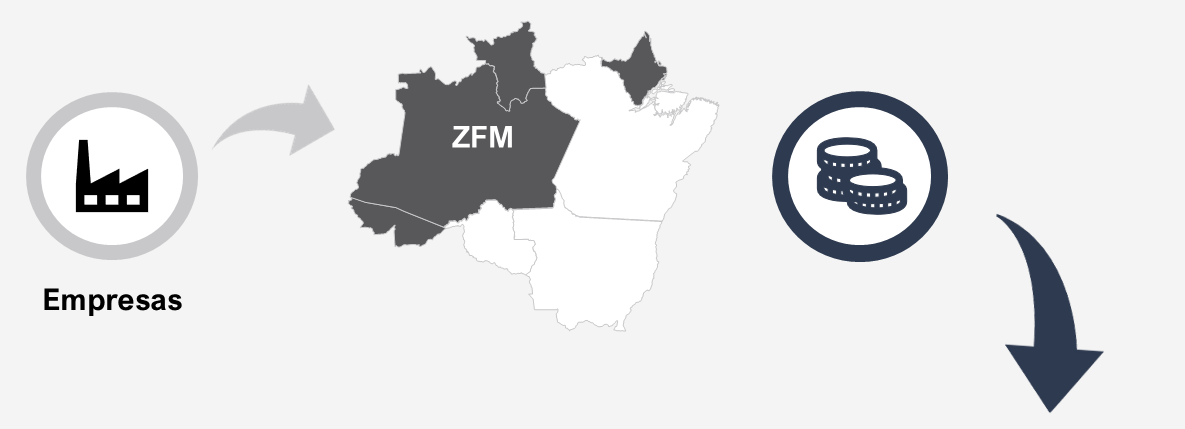
Incentivos fiscais
Fonte: CNN; G1; OE. SUFRAMA; análise Ártica.
Em suma, a reforma redefine o jogo e a ZFM ganha relevância como vantagem estrutural
Mudança estrutural
- Reforma substitui ICMS, ISS, PIS e Cofins por IVA dual (CBS + IBS), com tributação no destino do consumo
- Fim da guerra fiscal entre estados encerra a lógica de incentivos regionais que orientava decisões de localização
- Vantagem competitiva deixa de ser fiscal e passa a ser estrutural
Manaus como Hub
- ZFM é uma das poucas exceções estruturais da reforma
- Base industrial consolidada e papel na preservação da Amazônia reforçam relevância da região no novo modelo
- Manaus se posiciona como plataforma estratégica de produção e distribuição em um cenário de poucos polos com vantagem tributária
Impacto
- Empresas revisam cadeias produtivas, redes logísticas e estratégias de localização diante do novo mapa competitivo
- ZFM cria ambiente propício a movimentações estratégicas: instalação, expansão e reorganização de operações