O mercado de saúde suplementar no Brasil apresenta uma clara oportunidade de expansão baseada em seus fundamentos macroeconômicos. Hoje, o país é o 8º maior mercado de saúde do mundo em volume de gastos, mas ocupa a 65ª posição em termos per capita.
A demanda por serviços privados é expressiva: ter um plano de saúde é o 3º maior desejo da população, e 94% dos que dependem exclusivamente do sistema público gostariam de ter cobertura. O setor privado, inclusive, já responde por 55% de todas as despesas de saúde no país.
Historicamente, o principal desafio para absorver esse público tem sido a limitação da renda frente aos custos do modelo tradicional. Para destravar o acesso e rentabilizar essa demanda, a estratégia das operadoras tem se voltado para o desenho de produtos com forte controle de custos, através de modelos de planos mais regionais, com maior relevância de coparticipação e leitos compartilhados.
O crescimento da saúde no Brasil passa cada vez mais pela capacidade operacional de criar produtos acessíveis, mantendo o controle rigoroso da sinistralidade.
O mercado de saúde brasileiro registrou crescimento relevante nos últimos anos e atualmente é o 8º maior do mundo
+8,2%
U$ Bi
Fonte: World Bank; Análise Ártica.
Embora parte dos gastos sejam subsidiados à população por meio do SUS, o mesmo não consegue atender satisfatoriamente todas as demandas
- Sistema público e universal que oferece acesso gratuito e integral a serviços médicos e hospitalares, financiado por governos federal e locais
- Em momentos de alta demanda, o SUS enfrenta limitações operacionais, resultando em elevadas filas e maiores tempos de espera no agendamento de consultas e procedimentos, o que pode impacta também na qualidade do atendimento assistencial
“A fila de espera do SUS no Rio Grande do Sul tem 670 mil consultas pendentes, agravando as condições dos pacientes”
 Jan 2025
“O tempo de espera por consulta médica no SUS ultrapassa um mês em pelo menos 13 capitais”
 Set 2024
%
 60%
 55%
 45%
 45%
 40%
 29%
 26%
 14%
Fonte: Clippings; Análise Ártica.
Nesse contexto, os planos de saúde vem crescendo significantemente, desempenhando um papel fundamental no acesso aos serviços de saúde
+8%
Fonte: IBGE; ANS; Datafolha; Análise Ártica.
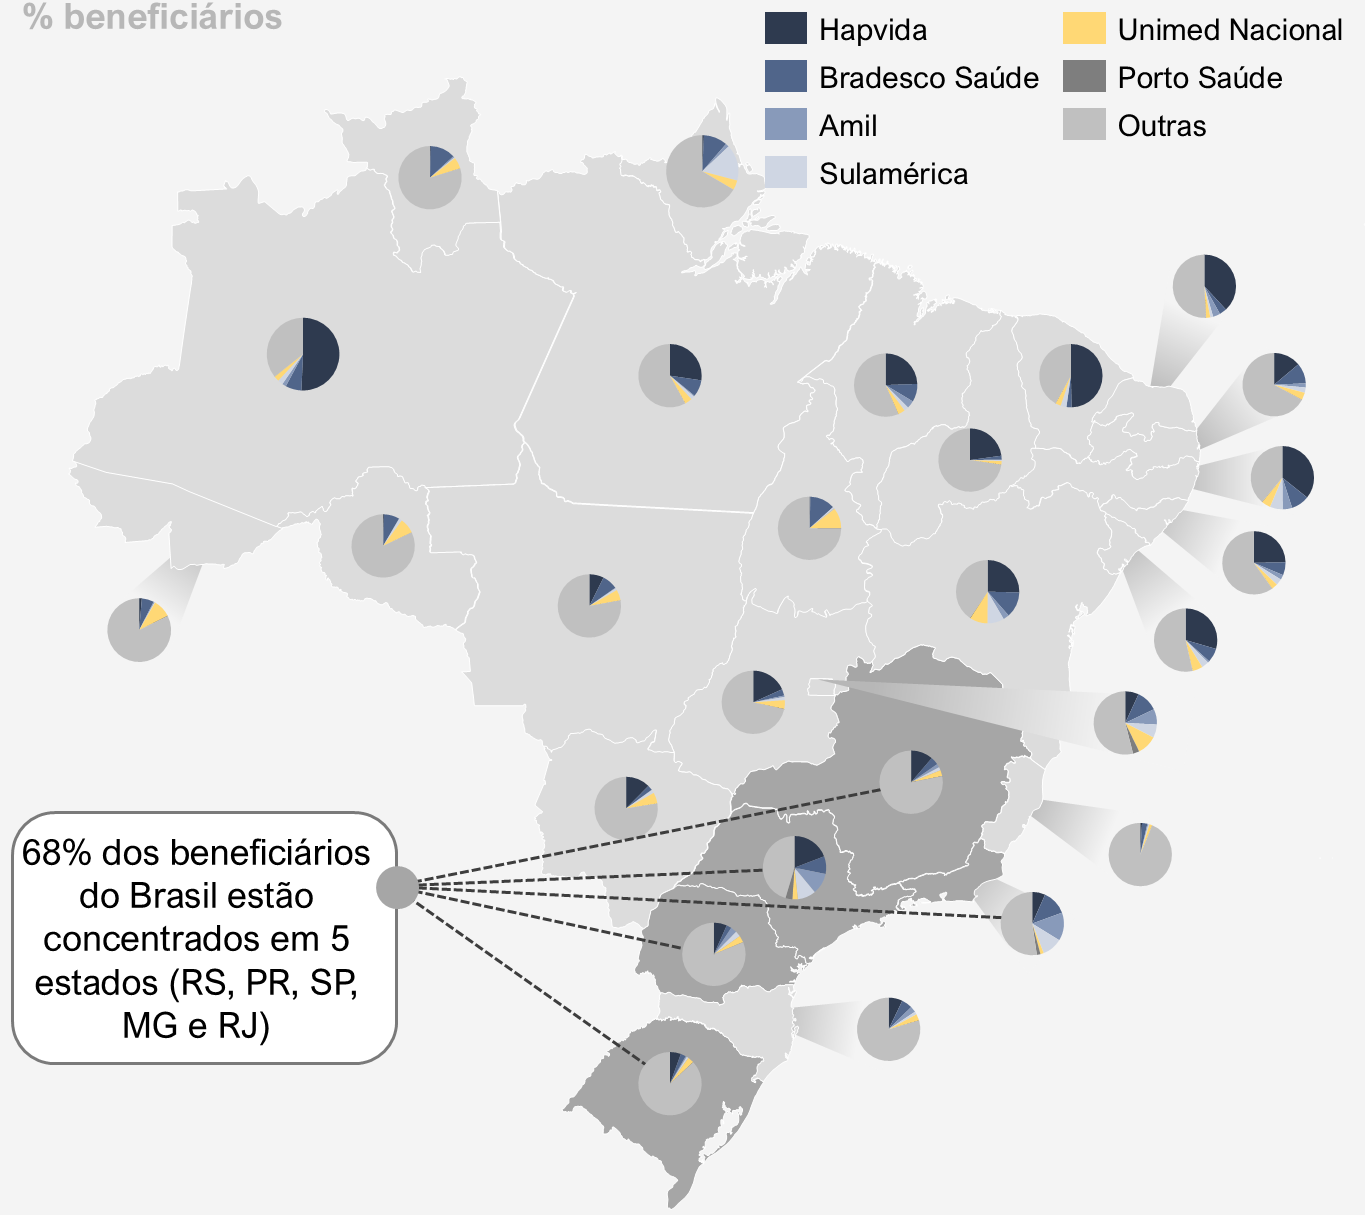
Embora 6 operadoras hoje concentrem 41% dos beneficiários, a atuação varia entre regiões, refletindo a natureza regional da cobertura assistencial
 (Regionais)
Outras
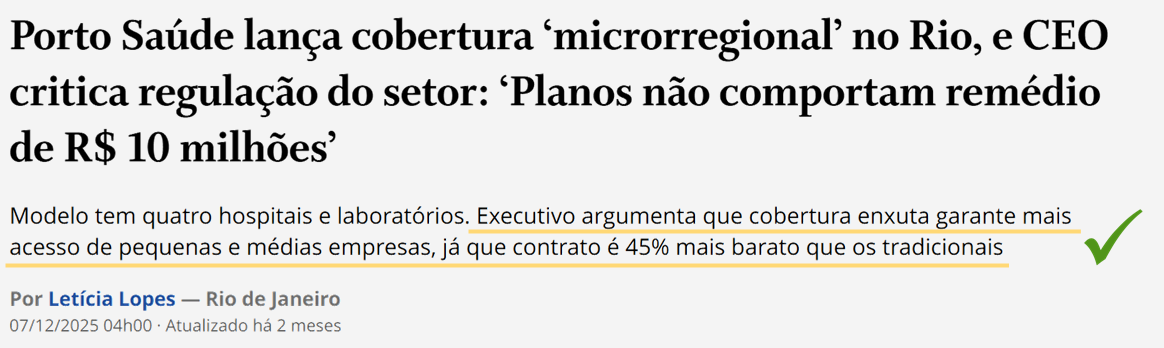
Para capturar a grande demanda reprimida do setor, operadoras tem lançado planos acessíveis, mas com disciplina e controle de custos
Reorganização do portfólio das operadoras e oferta de produtos para capturar a demanda reprimida com disciplina no controle de sinistros
 (São Paulo)
Mix da Carteira de beneficiários
% Coparticipação
% Regional
% Leitos compart.