Prefácio
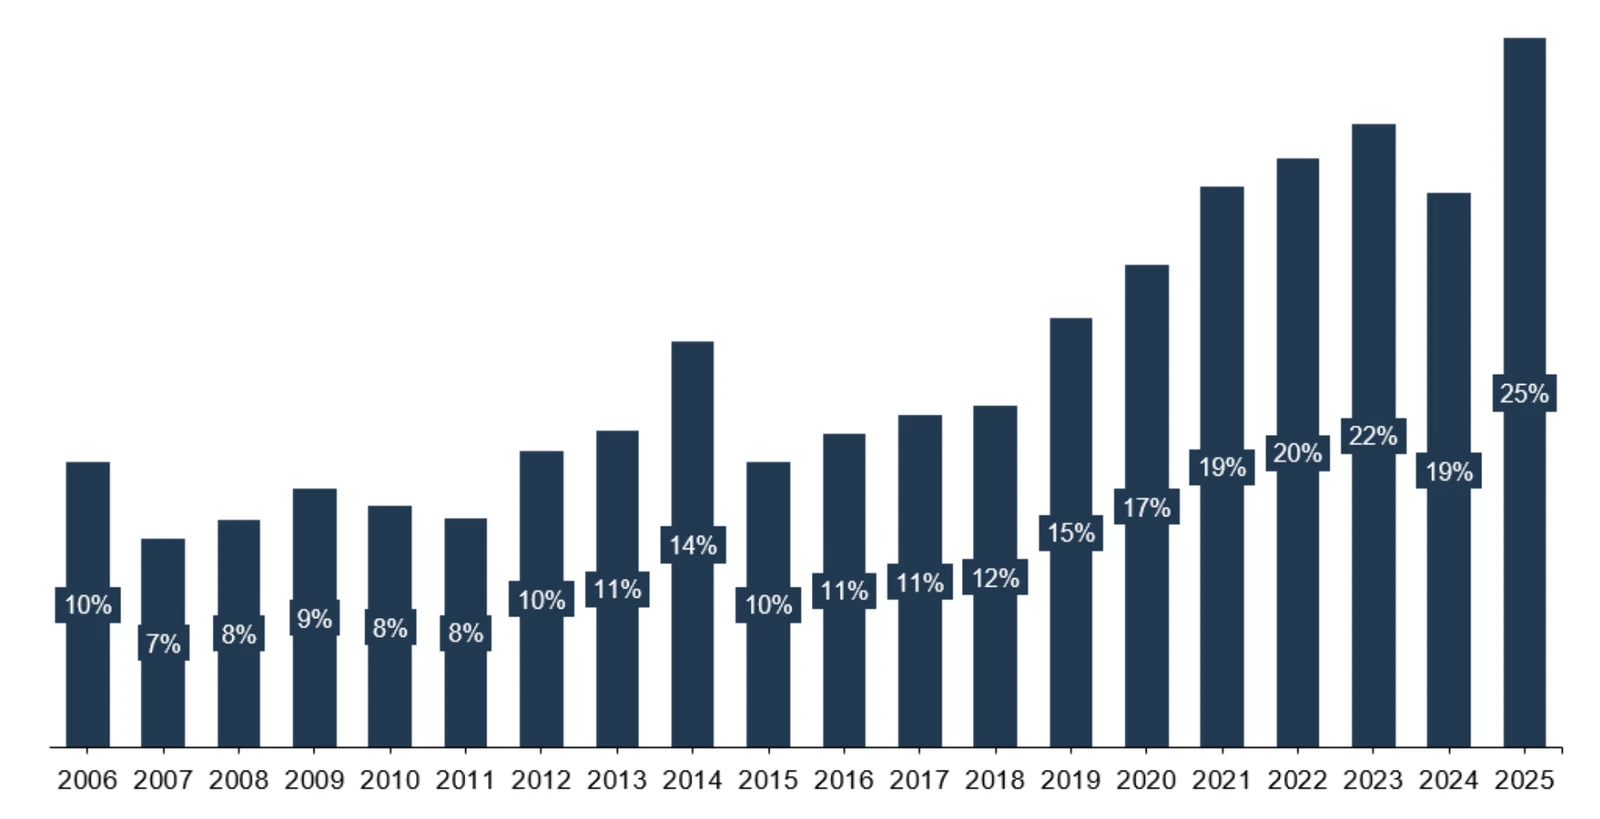
Nas últimas duas décadas, o setor de tecnologia tem ocupado uma posição cada vez mais relevante no mercado brasileiro de fusões e aquisições (M&A). Em uma base de aproximadamente 10 mil transações desde 2006, a participação de negócios envolvendo empresas de tecnologia avançou de 10% em 2006 para 25% em 2025.
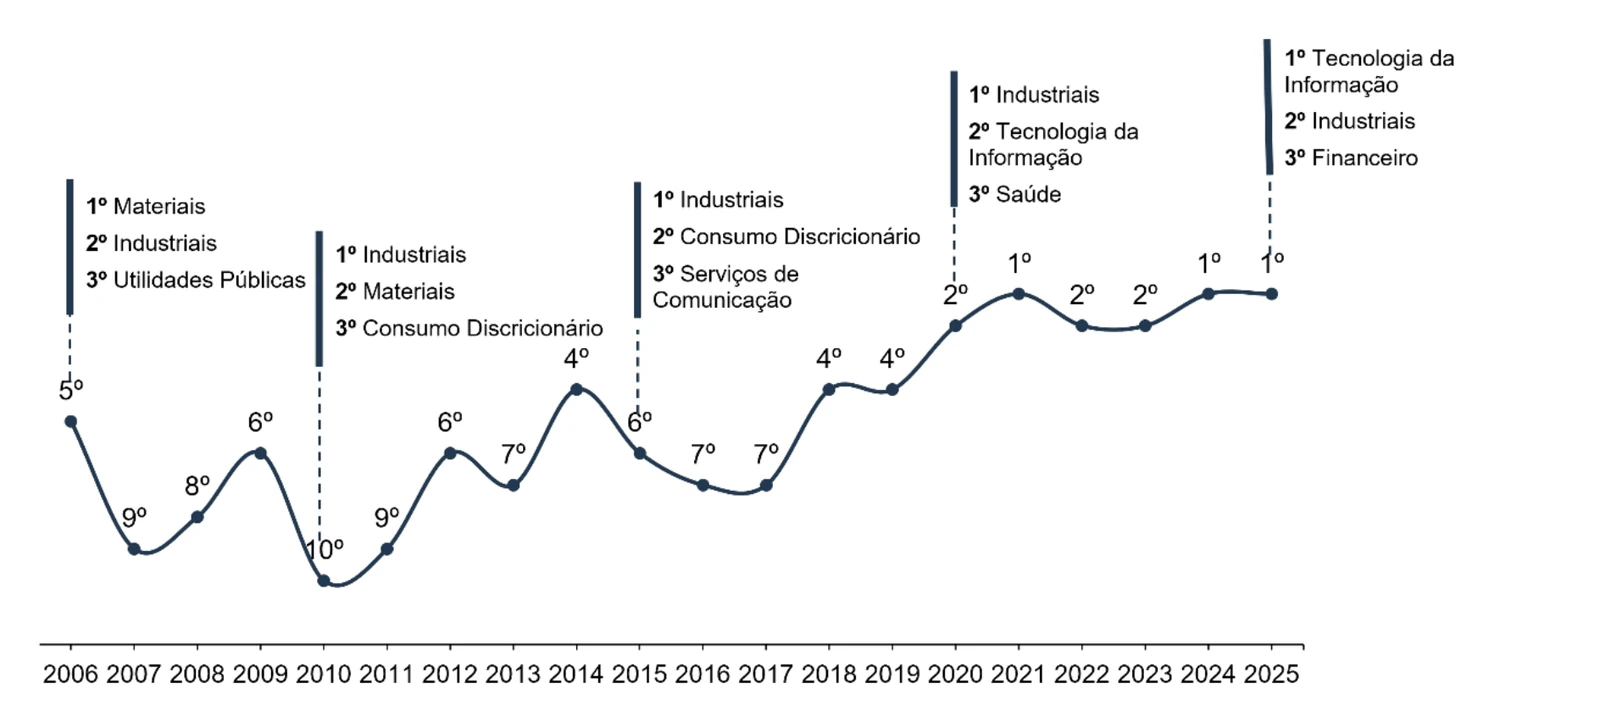
O avanço também é percebido quando tecnologia é comparada diretamente aos demais setores da economia. Ao longo dos últimos 20 anos, Tecnologia da Informação passou da 5ª para a 1ª posição entre os setores com maior número de transações, liderando o ranking em 3 dos últimos 5 anos.
Esse aumento de atividade de M&A amplia a relevância dessa alternativa de liquidez para empreendedores e investidores em tecnologia. Entretanto, enquanto compradores e investidores participam de processos dessa natureza de forma recorrente e, a cada transação, aprendem mais sobre o processo, para a maior parte dos empreendedores, vender uma empresa é um evento único em sua trajetória. Essa assimetria de experiência também aparece na conclusão do estudo Empresas Investidas por Fundos de Private Equity no Brasil, desta mesma série, salientando a importância da preparação para o processo e do acesso a referências.
O objetivo deste estudo é identificar padrões, pontos de atenção e aprendizados práticos que ajudem outros empreendedores a compreender melhor suas alternativas, preparar-se para uma eventual transação, preservar seu poder de negociação e tomar decisões mais informadas.
Com base em um questionário elaborado em parceria com o Insper, foram entrevistados pelo Ártica e pelo BZCP 30 empreendedores de tecnologia que concluíram a venda total ou parcial das participações societárias de suas empresas entre 2020 e 2026. A pesquisa combinou um questionário quantitativo sobre as características das transações e de seus resultados com entrevistas sobre motivações para a venda, preparação da empresa, condução do processo, atuação dos assessores, negociação e desafios do pós-transação.
Os relatos mostram que o resultado de uma transação não depende apenas do preço atribuído à empresa, mas também de fatores como o momento da venda, a qualidade da preparação, o alinhamento entre sócios e investidores, a estrutura de pagamento, a escolha dos assessores e o planejamento do pós-transação.
Este estudo dá continuidade à série de publicações do Ártica sobre eventos de liquidez brasileiros, que inclui os trabalhos Empresas Investidas por Fundos de Private Equity no Brasil e IPO na Prática, ambos elaborados em parceria com o Insper.
Notas: Tech considera empresas classificadas em Information Technology, após ajustes de classificação realizados pelo Ártica, sobre uma base de aproximadamente 10 mil transações; o ranking das Figuras 1 e 2 segue o número de transações em cada setor, com o valor total transacionado como critério de desempate. Fonte: S&P Capital IQ; análise Ártica. Método: (1) os resultados refletem as respostas dos entrevistados e devem ser lidos como evidências descritivas e exploratórias da amostra, não como representação estatística do mercado brasileiro de tecnologia ou de M&A; (2) todos os números foram calculados sobre as respostas coletadas, com a base (“n”) indicada em cada figura e estatística, conforme aplicável, e o número de observações varia entre as análises porque nem todos responderam a todas as questões; (3) as observações qualitativas são relatos dos entrevistados, reproduzidos entre aspas quando literais, com o número de relatos explicitado quando o tema foi citado por poucos respondentes. Nomes e detalhes foram omitidos ou substituídos por referências genéricas para preservar a confidencialidade.
Sumário executivo
Este estudo compartilha informações e aprendizados de 30 empreendedores de tecnologia que venderam suas empresas. As principais constatações foram:
Motivação e decisão de venda
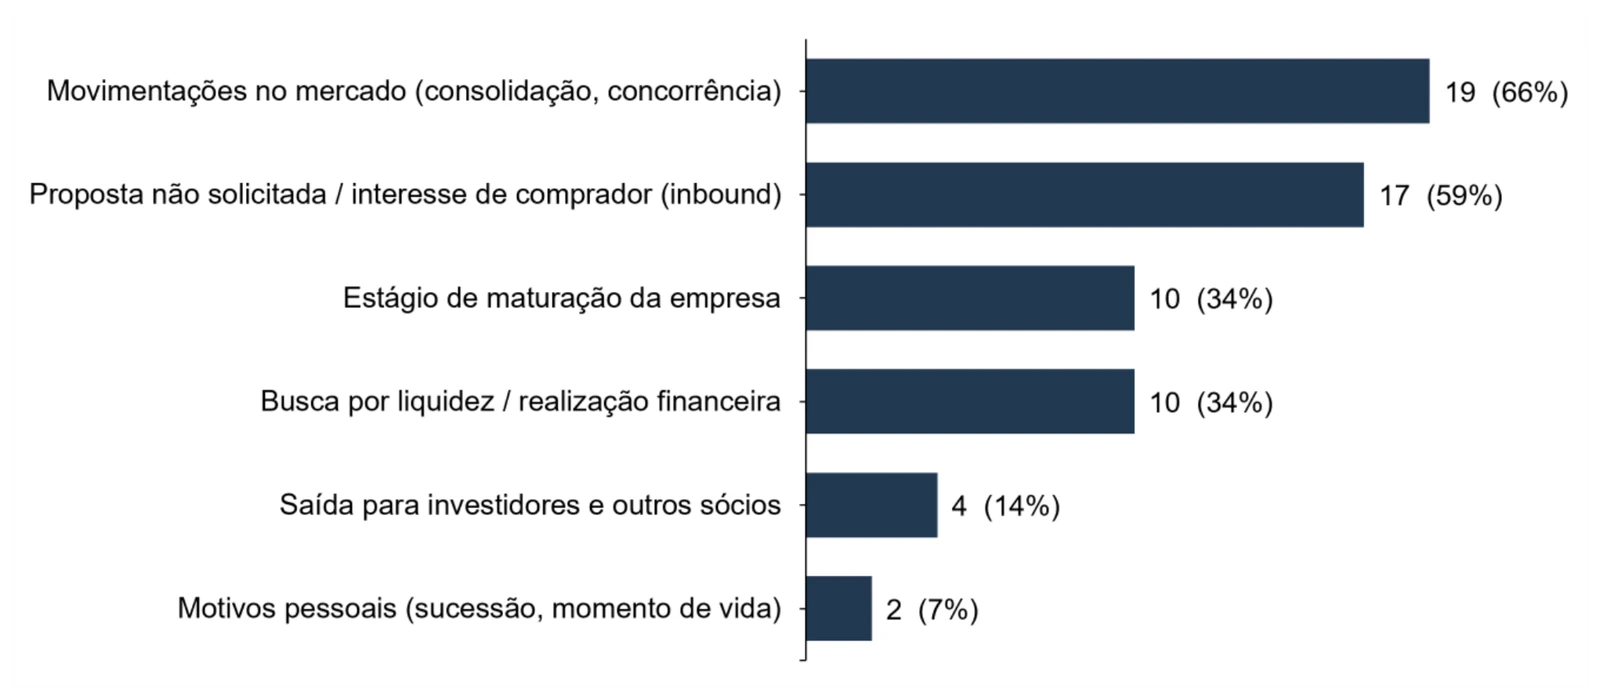
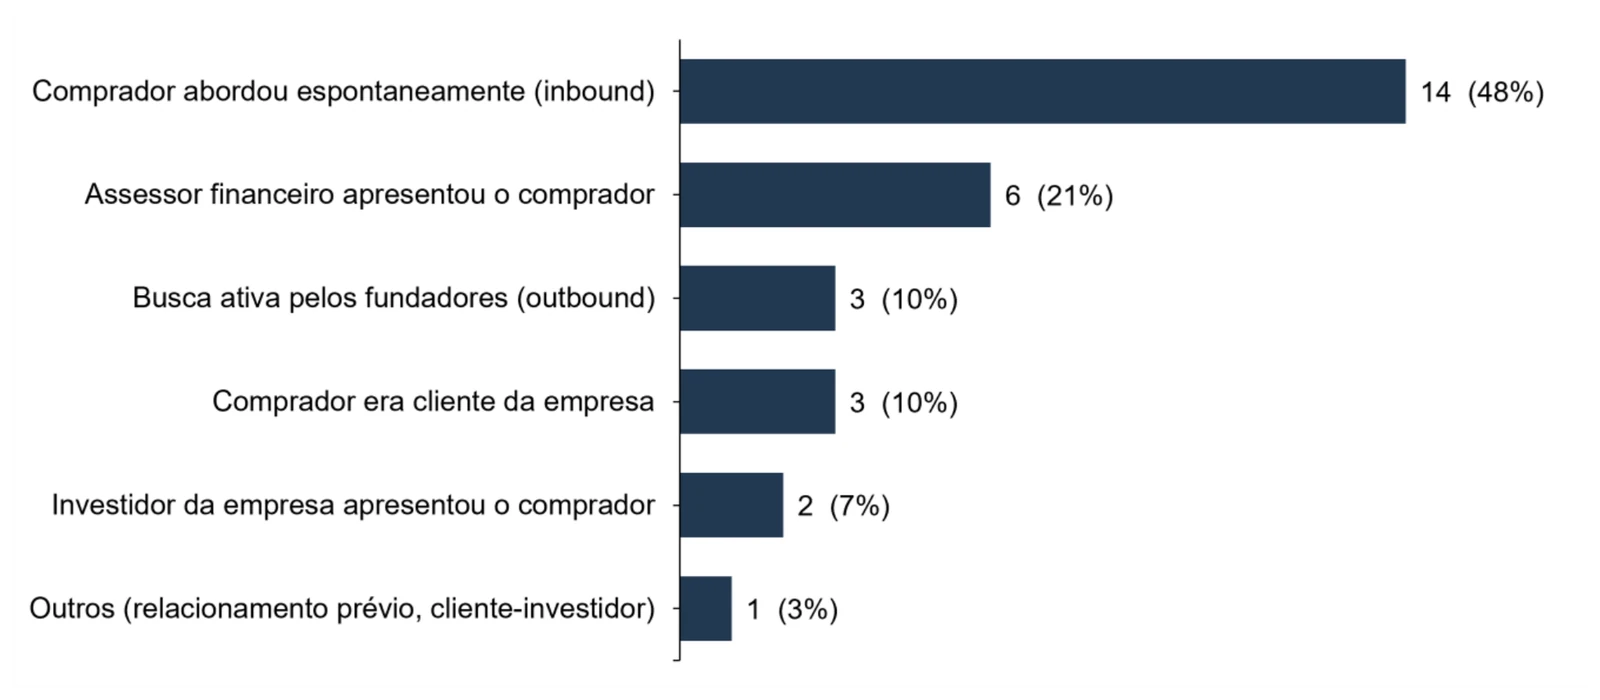
- A motivação mais citada para a venda foi a alteração na dinâmica do mercado (consolidação, concorrência crescente ou ameaça disruptiva) mencionada por 66% dos entrevistados, seguida pelo interesse espontâneo de um comprador (59%). “Busca por liquidez” e “Estágio de maturação da empresa” foram citados por 34% dos respondentes. Em 48% dos casos, o primeiro contato com o comprador final partiu de abordagem espontânea do próprio comprador (inbound).
- Segundo a amostra do estudo, o inbound não foi a motivação central da venda, mas funcionou como gatilho: acelerou uma decisão que já vinha sendo moldada pela dinâmica de mercado, pelo estágio da empresa, pela busca por liquidez e pelos interesses de empreendedores e investidores.
Preparação e condução do processo
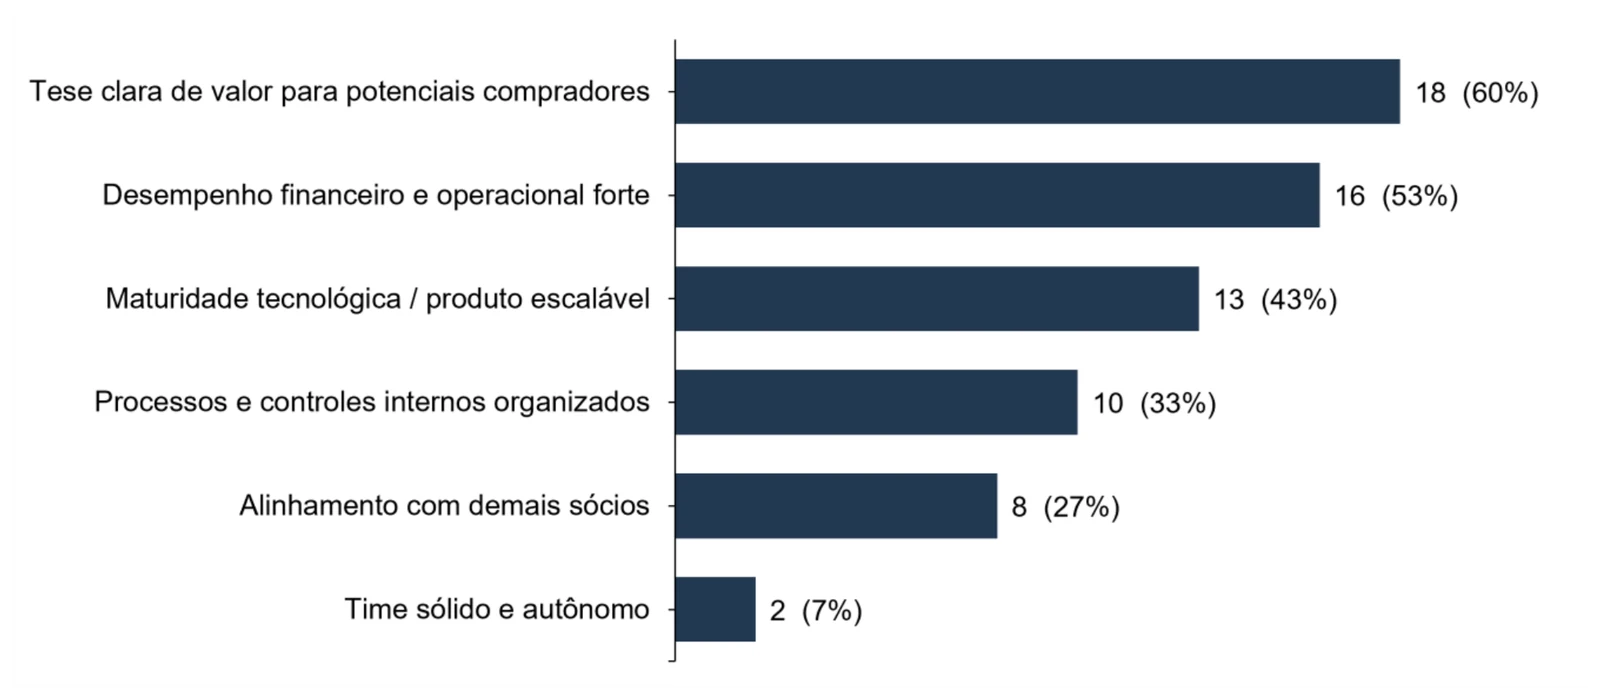
- Os critérios mais citados para avaliar se a empresa estava preparada foram: (i) a existência de uma tese clara de valor para compradores (60%) e (ii) o forte desempenho financeiro e operacional (53%).
- Os desafios de preparação mais citados foram: (i) a disponibilidade de tempo e recursos para tocar o processo em paralelo à operação (43%), (ii) a organização das informações financeiras (23%) e (iii) o alinhamento entre empreendedores e investidores (23%).
- O alinhamento societário aparece em quase metade da amostra (47%) — seja tratado como pré-condição para vender (critério de prontidão) ou descoberto como obstáculo ao longo do processo (desafio de preparação), com pouca sobreposição entre os 2 grupos.
O papel dos assessores
- Entre os 29 entrevistados que buscaram apoio externo, 100% contrataram assessoria jurídica e 66% contrataram assessor financeiro de M&A. O apoio externo foi apontado como mais relevante nas etapas de negociação final e assinatura (90%) e de estruturação de propostas (59%).
- Entre os entrevistados que contrataram assessor financeiro, 67% atingiram ou superaram os objetivos de venda esperados, ante 40% para aqueles que não contrataram.
Negociação e estrutura da transação
- O processo de venda durou 12 meses na mediana, contados do início da preparação ao fechamento da transação. A mediana de potenciais compradores engajados foi 5, resultando numa mediana de 3 propostas não vinculantes.
- Múltiplo de receita foi a métrica de valuation mais utilizada, com mediana de 5,25x entre os 20 casos com valor informado.
- Entre as 25 transações para as quais foi possível analisar a estrutura de pagamento, em média 64% do valor da transação foi pago à vista, 15% parcelado e 21% em earn-out (pagamento futuro atrelado e/ou condicionado a alguma métrica de performance da empresa pós-aquisição). 64% dessas 25 transações incluíram earn-out, com prazo mediano de 2 anos; a métrica de performance mais utilizada foi receita.
- Entre os 12 respondentes cujo desfecho do earn-out já é conhecido, 5 receberam 75% ou mais do valor esperado, 1 recebeu entre 50% e 75% e 6 receberam menos de 50%. Em 2 desses casos o componente variável não se materializou.
- 55% dos entrevistados atingiram ou superaram o preço esperado e 83% avaliaram a transação com nota 4 ou 5, em escala de 1 a 5 (média 4,2).
- A estrutura de pagamento foi citada como ponto de tensão por 52% dos entrevistados, mais que o dobro dos 21% que mencionaram valuation. O padrão é consistente com a mecânica da transação: o valor econômico depende não apenas do preço nominal, mas de quanto será recebido, quando e sob quais condições.
- Preço abaixo do esperado não implica insatisfação: dos 13 entrevistados que estão nessa situação, 77% avaliaram a experiência com nota 4 ou 5. O dado sugere que a percepção de sucesso vai além do preço, incorporando liquidez, redução de risco e certeza de fechamento da transação.
Pós-transação
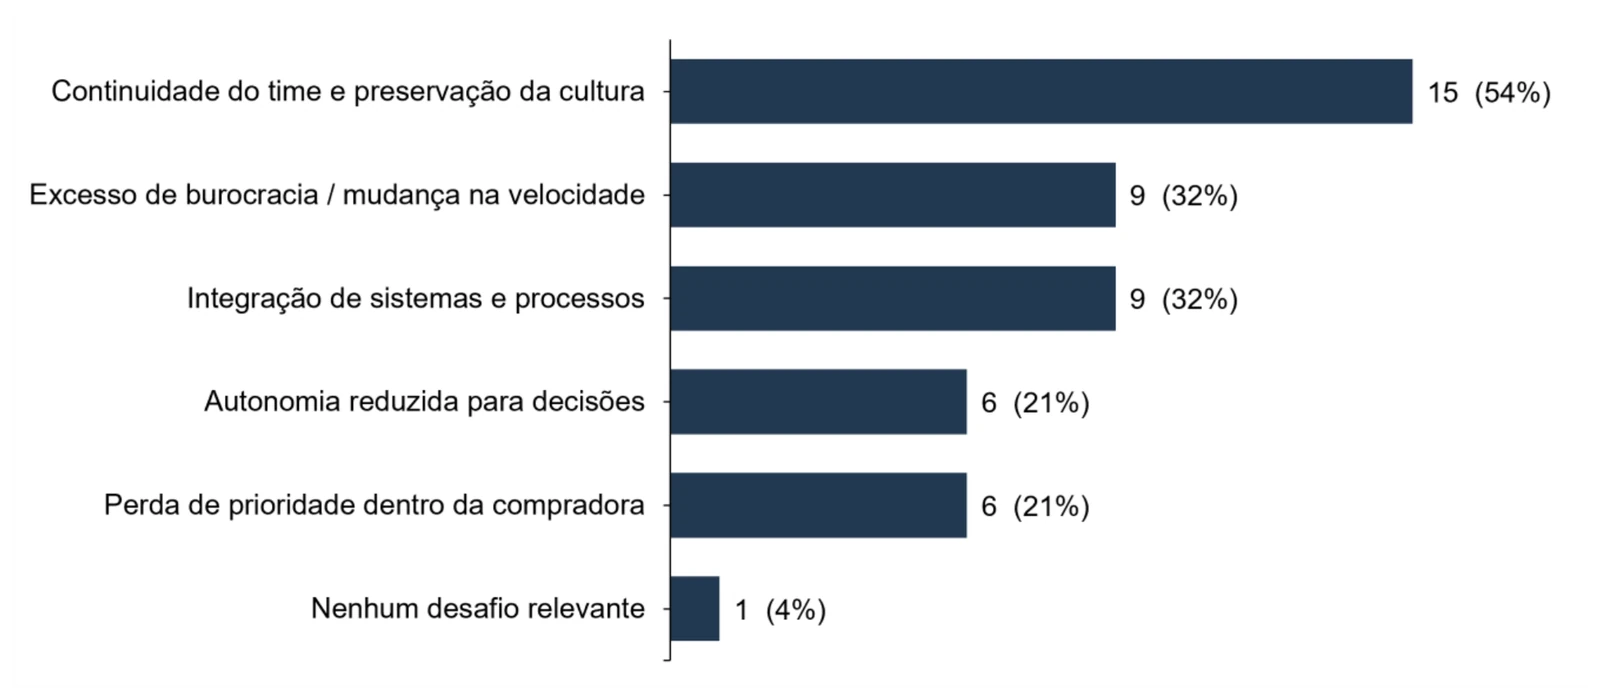
- 93% dos fundadores permaneceram envolvidos com a empresa após a venda, em geral na gestão. Os desafios do pós-transação mais citados foram: (i) a continuidade do time e a preservação da cultura (54%), (ii) o excesso de burocracia (32%) e (iii) a integração de sistemas e processos (32%).
- Das 23 transações que tiveram um planejamento do pós-transação, 61% planejaram antes da assinatura dos documentos definitivos da transação. Quanto à forma como foi planejado, 52% citaram que foi realizado um planejamento formal e estruturado, enquanto 48% citaram que o planejamento foi de maneira informal / ad hoc.
Descrição da amostra
Foram entrevistados 30 empreendedores de tecnologia que venderam suas empresas. Dos entrevistados, 27 também responderam ao questionário quantitativo sobre as características da transação. As estatísticas que dependem exclusivamente do questionário referem-se a essa base de 27 respostas; as demais utilizam as 30 entrevistas, com o número de observações efetivamente utilizado indicado em cada figura ou estatística.
Segmento de atuação
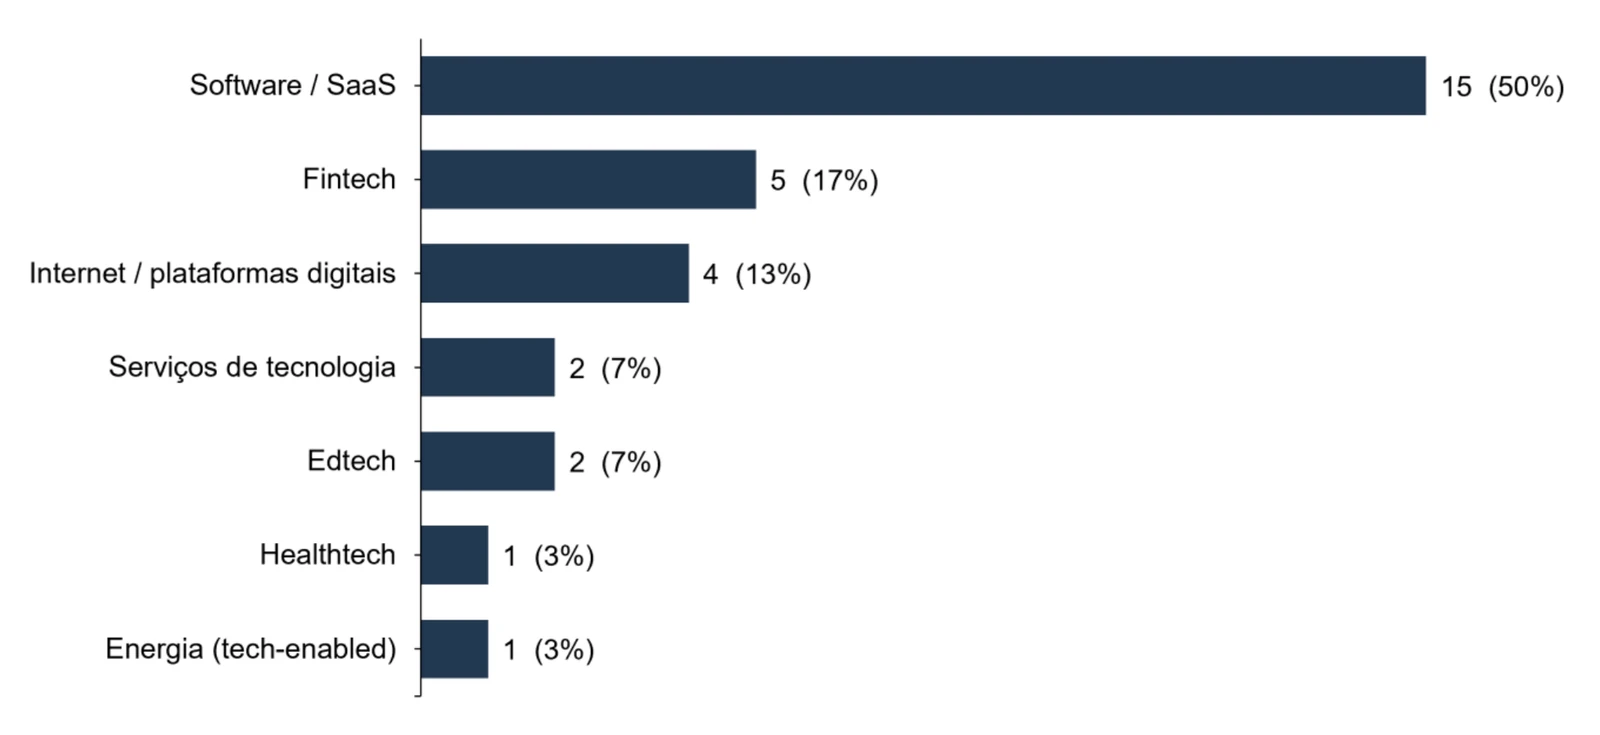
Metade das empresas atuava em Software/SaaS, seguida por Fintechs.
Ano e porte das transações
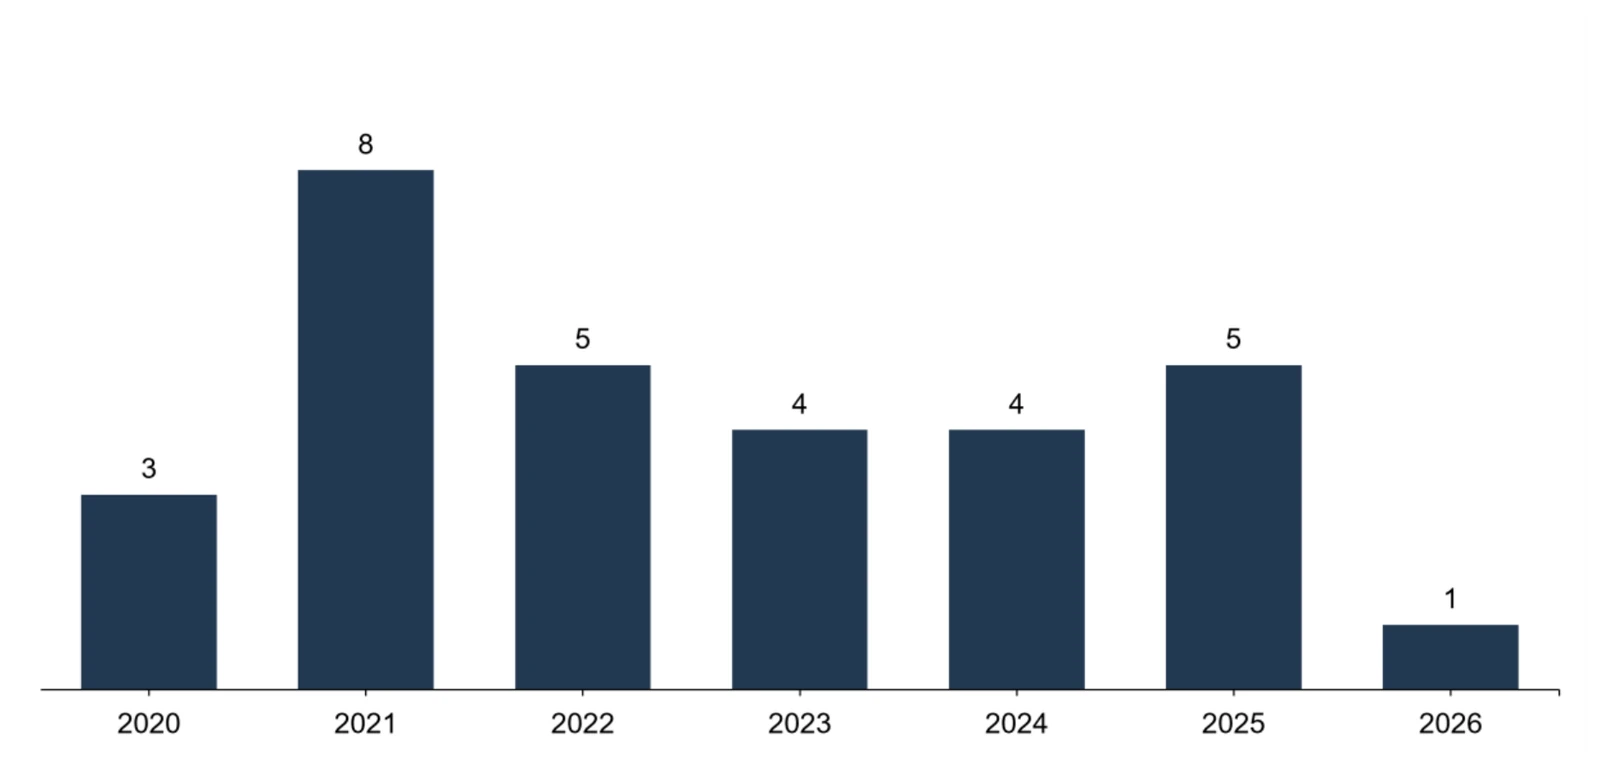
A amostra contempla transações realizadas entre 2020 e 2026, com maior concentração entre 2021 e 2023, período em que ocorreram 57% das transações. O pico foi registrado em 2021, com 27%. Um dos entrevistados descreveu 2021 como “mercado líquido e aquecido” e o apontou como “o fator mais relevante” para o resultado obtido.
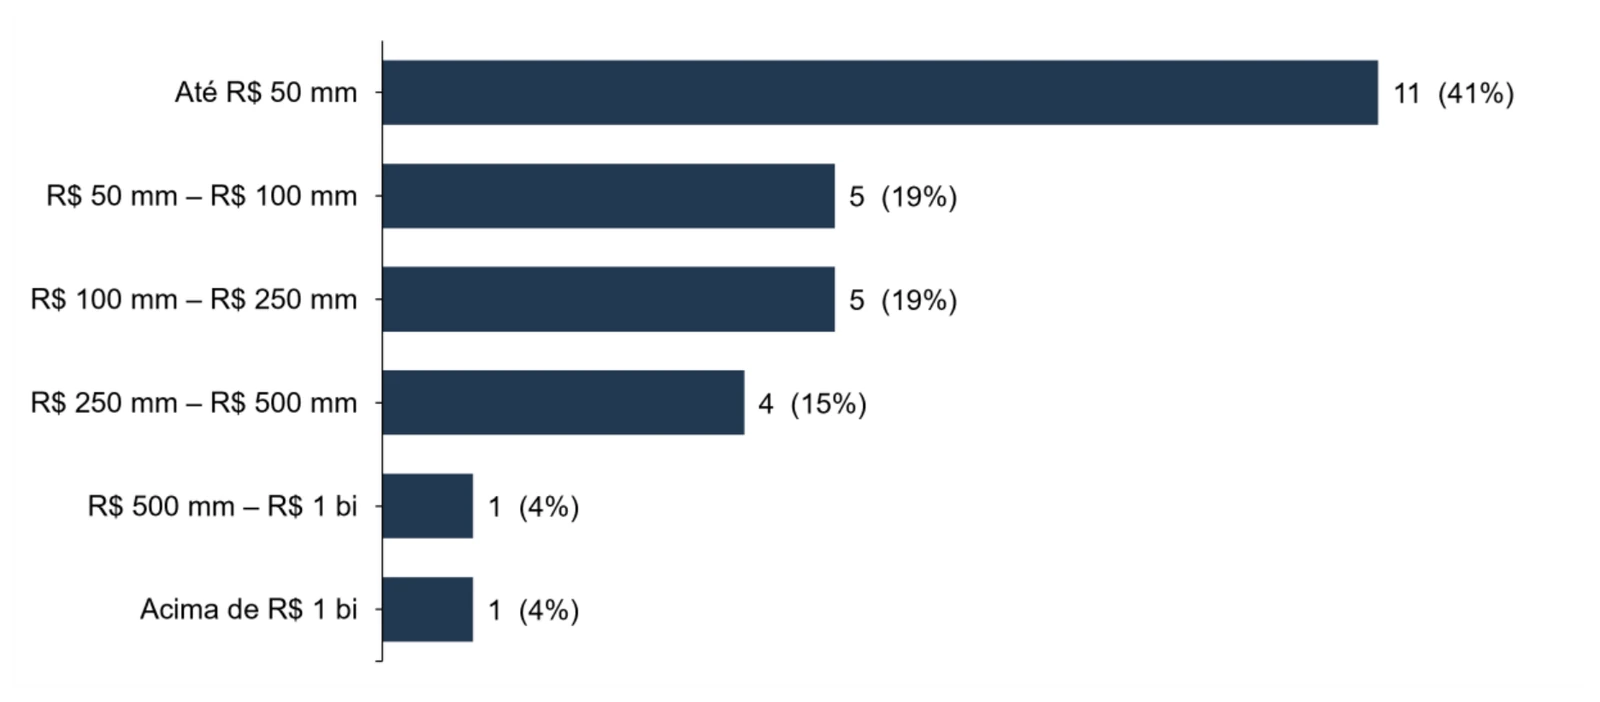
Quanto ao porte, 78% das transações tiveram valuation na faixa inferior ou igual a R$ 250 milhões, sendo 41% inferiores ou iguais a R$ 50 milhões. No extremo superior da distribuição, 7% apresentaram valuations superiores a R$ 500 milhões, incluindo uma transação superior a R$ 1 bilhão.
Perfil do comprador e formato de transação
Em 69% dos casos, o comprador foi classificado pelo entrevistado como empresa do mesmo setor com foco complementar de produto, mercado ou canal; em 15%, como empresa de outro setor em movimento de diversificação; e em 12%, como competidor direto. Em 85% dos casos o comprador era uma empresa nacional. Em 4%, o comprador já era investidor da empresa.
Em relação à participação adquirida, a venda de 100% da empresa foi o formato predominante (70%), seguida pela venda de controle com participação remanescente (26%) e um caso de venda minoritária (4%).
Motivação e decisão de venda
As motivações mais citadas para a venda estiveram relacionadas a fatores externos à intenção inicial dos acionistas de vender: mudanças na dinâmica do mercado, como consolidação e aumento da concorrência (66%), e o interesse espontâneo de compradores (59%). Na sequência, aparecem a busca por liquidez ou realização financeira e o estágio de maturação da empresa, ambos mencionados em 34% dos casos.
Vários relatos descrevem processos que não começaram como decisão ativa de vender. Alguns exemplos, nas palavras dos entrevistados:
“Na época não estava pensando em vender, estava estruturando um pitch para levantar a próxima rodada. [Um comprador] abordou espontaneamente e, em questão de 1 a 2 meses, surgiram outros nomes botando proposta na mesa.”
“A venda não era o plano A; a empresa estava preparando uma Série B. O gatilho foi a combinação de 4-5 abordagens inbound com uma leitura de mercado favorável.”
Também há relatos de vendas motivadas por pressão (competitiva, de caixa ou regulatória). Um entrevistado descreveu a primeira transação de sua empresa como “essencialmente defensiva (sobrevivência) com preservação de tese”, diante da consolidação acelerada de seu setor; outro relatou “necessidade urgente de caixa” e a existência de uma janela que, se perdida, poderia comprometer a capacidade de vender o ativo depois.
Embora o interesse espontâneo de compradores tenha sido uma das motivações mais citadas, 79% dos entrevistados indicaram mais de um fator para a venda, chegando a 4 fatores em 4 casos. Na amostra, o inbound atuou principalmente como catalisador de uma decisão também influenciada pela dinâmica de mercado, pelo estágio da empresa, pela busca por liquidez ou pelos interesses de empreendedores e investidores. Em outras palavras, o inbound raramente foi, por si só, o fator determinante para a realização de uma transação.
A existência de um gatilho inbound, isoladamente, tampouco esteve associada a uma probabilidade maior ou menor de atingir o preço esperado. Entre os 59% dos entrevistados que citaram o interesse espontâneo de compradores como uma das motivações para a venda, 53% atingiram ou superaram o valor esperado. Entre aqueles que não citaram esse fator e responderam à pergunta sobre preço, o percentual foi praticamente idêntico: 55%. Os resultados sugerem, portanto, que ser abordado, em vez de iniciar ativamente a busca por compradores, não determina o resultado da transação. O que parece diferenciar os desfechos é a forma como o empreendedor responde à abordagem e conduz o processo. Nesta linha, os relatos sugerem que:
- Entre os 17 entrevistados que citaram o interesse espontâneo de compradores como motivação para a venda, 10 contaram com assessor financeiro. Destes, 7 atingiram ou superaram o valor esperado, ante apenas 2 dos 6 casos realizados sem assessor.
- Embora a amostra não permita estabelecer uma relação causal, os melhores resultados estiveram associados a fundadores que, mesmo diante de uma proposta espontânea, buscaram tornar o processo mais competitivo e organizado, em vez de conduzir uma negociação bilateral exclusiva ou assumir prematuramente um compromisso de exclusividade.
- A existência de uma tese clara de valor para potenciais compradores foi citada por 60% dos entrevistados como critério de prontidão para uma transação, enquanto um desempenho financeiro e operacional sólido foi mencionado por 53%. A falta de preparação nesses aspectos tende a se tornar particularmente relevante quando surge uma oportunidade de venda: corrigir inconsistências no cap table, revisar contratos e passivos, organizar controles financeiros ou solucionar divergências entre sócios durante o processo pode comprometer o cronograma e reduzir o poder de barganha do vendedor na negociação.
A busca por liquidez ou realização financeira foi apontada por 34% dos entrevistados. Entre eles, cerca de 33% atingiram ou superaram o valor esperado, enquanto 67% ficaram abaixo. Entre os entrevistados que não citaram a liquidez como motivação e responderam à mesma pergunta, 63% atingiram ou superaram o valor esperado e 37% ficaram abaixo, uma diferença de aproximadamente 30 pontos percentuais.
Embora os dados não permitam estabelecer uma relação causal, essa diferença é compatível com a hipótese de que uma necessidade mais imediata de liquidez possa reduzir a flexibilidade do vendedor para rejeitar propostas ou aguardar alternativas mais favoráveis, enfraquecendo seu poder de barganha e dificultando o atingimento do preço esperado.
Prontidão para a venda
Questionados sobre os critérios utilizados para avaliar se a empresa estava pronta para um processo de venda, os entrevistados citaram com mais frequência a existência de uma tese clara de valor para o comprador (60%), à frente do desempenho financeiro e operacional (53%).
A combinação entre desempenho e clareza na proposta de valor para o comprador também aparece nos relatos dos entrevistados. Como observou um deles:
“O que mais funcionou foi a combinação entre boa performance operacional e uma tese de valor muito clara para compradores estratégicos.”
Dois relatos ilustram a importância de construir uma tese de valor específica para cada potencial comprador. Um entrevistado afirmou que “trabalhou ativamente em teses de sinergias por buyer, o que facilitou muito as conversas”; outro relatou ter identificado apenas em uma fase avançada do roadshow a necessidade de reposicionar a narrativa da empresa, destacando que a plataforma possuía cobertura nacional, o que contribuiu para destravar o interesse dos compradores.
Preparação e condução do processo
Origem do contato e amplitude do processo
Na maioria dos casos, o primeiro contato com o comprador final teve origem em uma abordagem espontânea do próprio comprador (48%) ou em uma apresentação feita pelo assessor financeiro (21%). A busca ativa pelos fundadores respondeu por 10% dos casos. Nos demais, o contato teve origem em relacionamentos prévios, envolvendo compradores que já eram clientes, parceiros ou investidores da empresa.
Na mediana, os processos tiveram 5 potenciais compradores engajados e resultaram em 3 propostas não vinculantes. Independentemente do gatilho que deu início ao processo de venda, os relatos reforçam a importância de ampliar o universo de potenciais compradores e criar competição entre eles. Um dos entrevistados afirmou que, se pudesse conduzir o processo novamente, faria “um processo de M&A mais estruturado e mais competitivo entre compradores”. Outros destacaram:
“Se você pode criar competição, crie competição. Nenhum argumento seu vai ser melhor do que mostrar alternativas.”
“O processo competitivo foi determinante para maximizar valor […] elevando materialmente o valor da transação.”
Em sentido oposto, alguns entrevistados relataram efeitos negativos da exclusividade sobre a dinâmica competitiva. Um deles afirmou que “o ponto menos eficiente foi a exclusividade, que reduziu competitividade no processo”; outro disse que evitaria “entrar cedo demais em exclusividade com um único comprador”.
Duração do processo
O processo completo, da preparação ao fechamento da transação, levou, na mediana, 12 meses, sendo que 71% dos casos tiveram duração entre 7 e 18 meses.
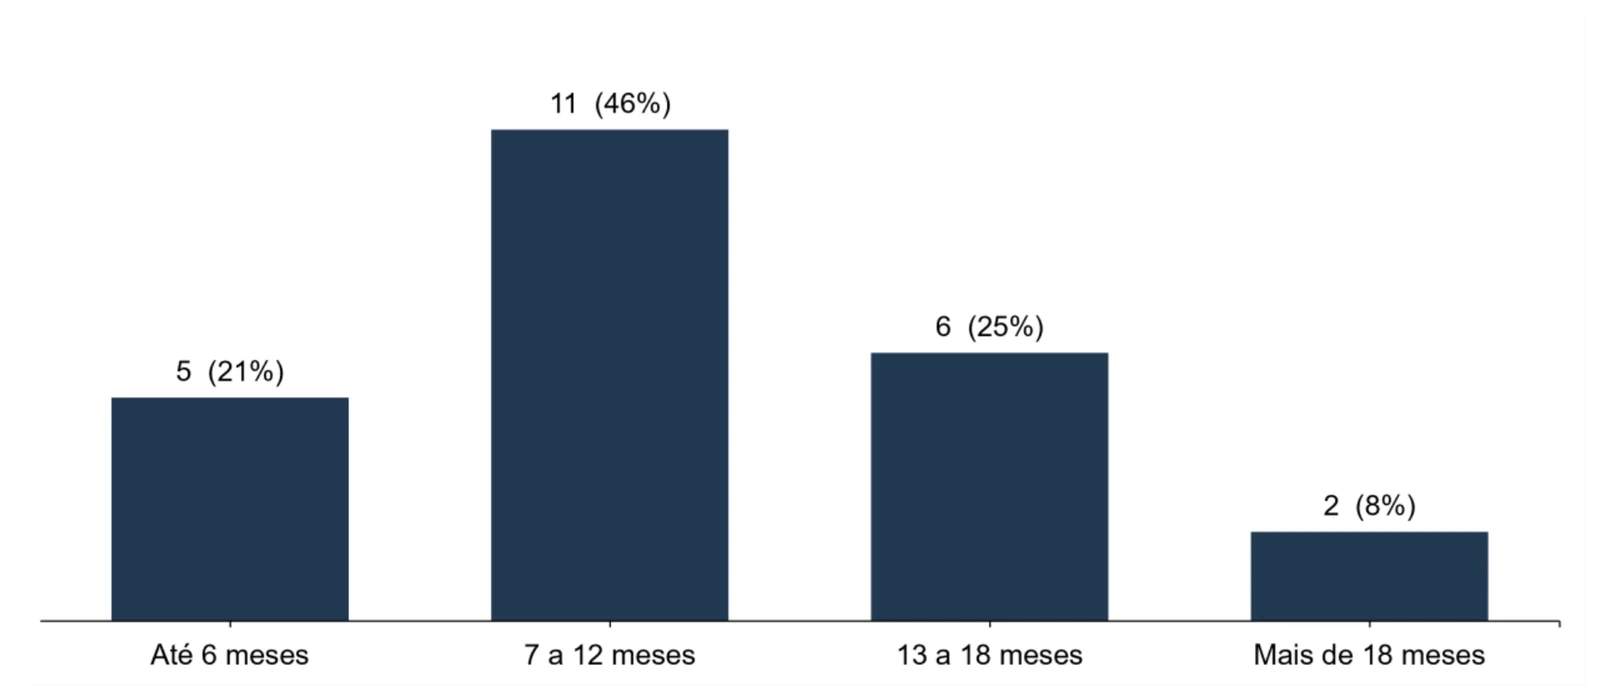
“Meu principal conselho é se preparar para uma maratona, e não para um sprint. Um processo de M&A costuma ser longo, desgastante e cheio de etapas complexas.”
Desafios na preparação
O desafio mais citado foi a disponibilidade de tempo e recursos para preparar e tocar o processo em paralelo à operação (43%), seguido da organização das informações financeiras (23%) e do alinhamento entre sócios e investidores quanto à decisão de venda (23%).
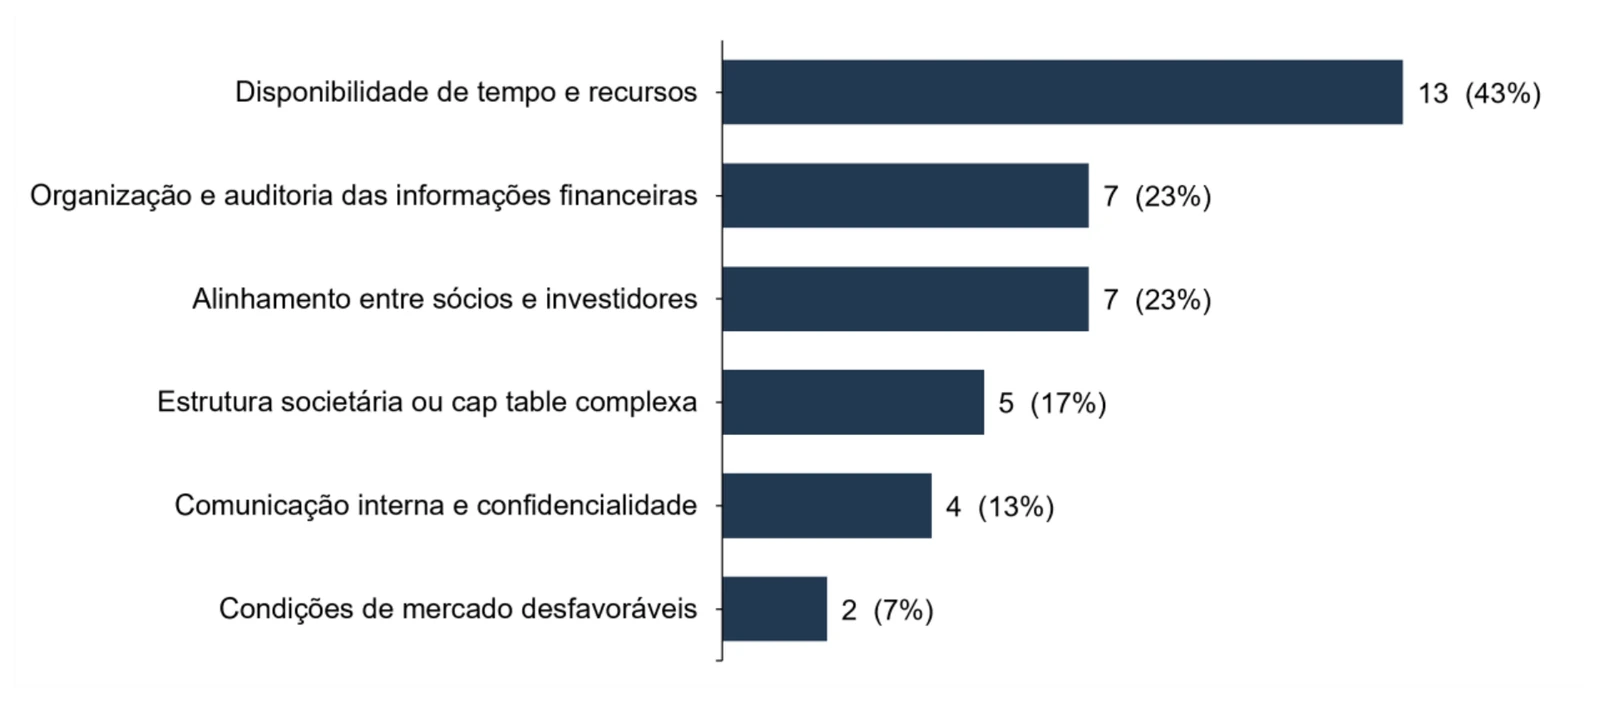
A importância do alinhamento entre empreendedores e investidores aparecem de forma mais ampla nos relatos, sendo mencionada, em diferentes contextos, por 47% dos entrevistados. Esse alinhamento se mostrou relevante tanto na preparação para a venda quanto durante a negociação, envolvendo aspectos como expectativas de valor, disposição para vender, condições da transação e distribuição dos resultados entre os acionistas.
Os relatos incluem a necessidade de negociar com investidores de rodadas iniciais a flexibilização das preferências de liquidação para viabilizar retorno aos fundadores; um caso em que um dos fundos resistiu à venda e “quase foi necessário usar drag-along”; investidores-anjo que, segundo um entrevistado, “chegaram a atrapalhar a negociação, mais do que destravá-la”; e um cap table que incluía um ex-sócio com pagamento condicionado a evento de liquidez, além de stock options distribuídas entre colaboradores e ex-colaboradores.
Como sintetizou um dos entrevistados:
“Entre no processo com cap table limpo e incentivos bem alinhados para quem está na operação.”
O desgaste associado ao processo também apareceu nos relatos. Um dos entrevistados relatou:
“O processo foi tão desgastante que gerou impacto pessoal relevante.”
Alguns entrevistados relataram, ainda, dificuldades relacionadas a estruturas societárias no exterior. Em um caso, havia uma “estrutura de Delaware que não é aceita por compradores nacionais”; em outro, uma estrutura offshore que não podia ser adquirida pelo comprador exigiu cerca de 2 meses de reestruturação antes que a transação pudesse prosseguir.
Em conjunto, esses desafios reforçam a importância de envolver assessores financeiros e jurídicos ainda na fase de preparação, de modo que inconsistências financeiras, riscos jurídicos, estruturas societárias inadequadas e eventuais aprovações e consentimentos necessários sejam identificados antes que o cronograma da transação se torne mais restritivo.
O papel dos assessores
Entre os 30 entrevistados, apenas um conduziu todo o processo com recursos internos. Entre os 29 entrevistados que buscaram apoio externo, 100% contrataram assessoria jurídica e 66% contrataram assessoria financeira especializada em M&A. Auditores, em 2 casos, e investidor-anjo com experiência em M&A, em 1 caso, foram mencionados como apoios complementares.
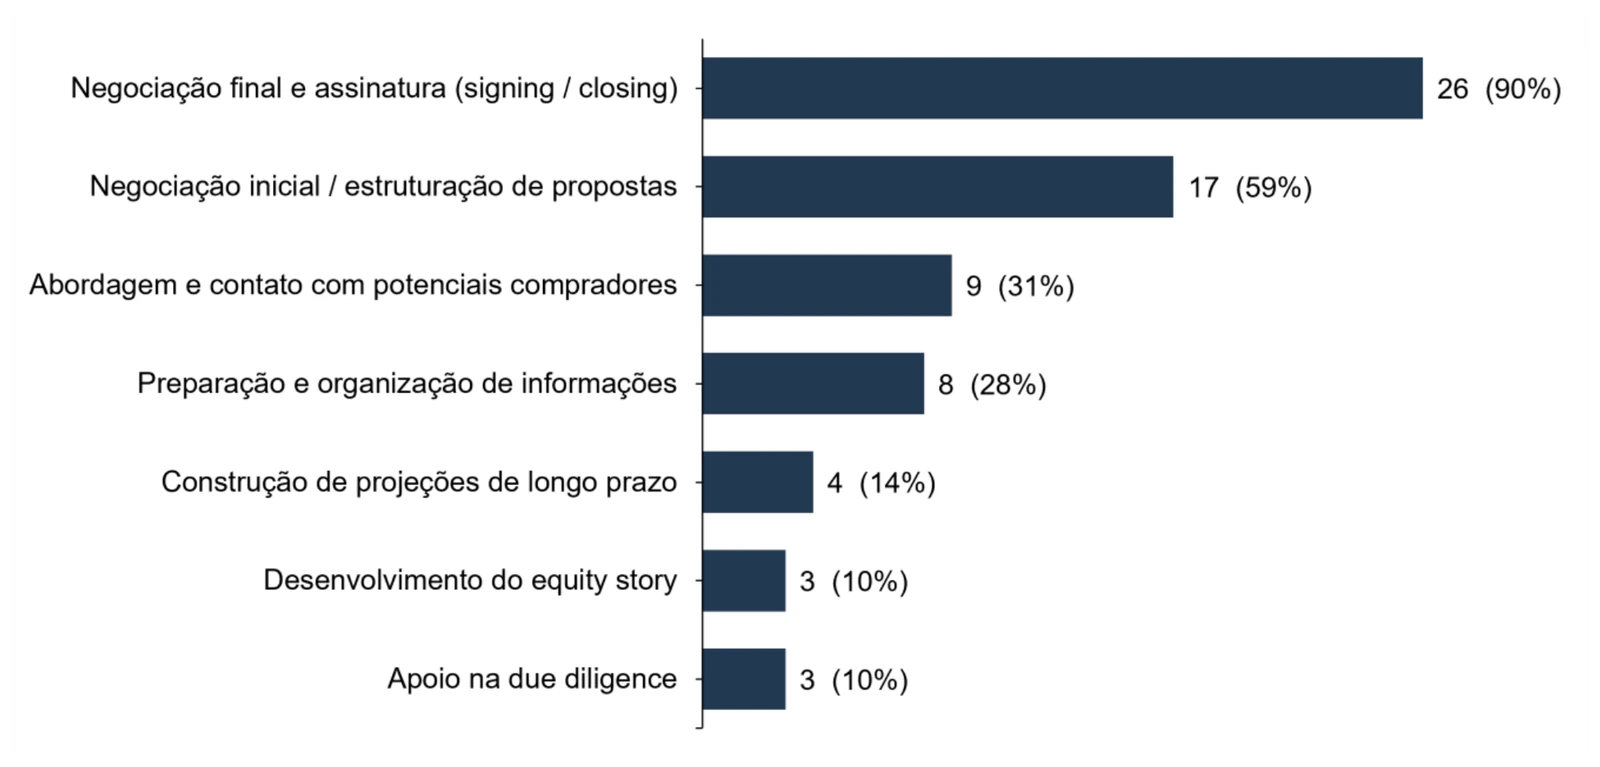
O apoio externo foi considerado mais relevante nas etapas de negociação final e assinatura da transação (90%), seguidas pelas etapas de negociação inicial e estruturação das propostas (59%).
Avaliação dos assessores
A assessoria jurídica recebeu nota média de 4,6 (em uma escala de 1, a pior nota, a 5, a melhor nota), com 19 notas máximas em 28 avaliações. Entre as contribuições destacadas nos relatos: negociação de cláusulas contratuais e de earn-out, contenção de “pressões jurídicas do lado comprador, inclusive revertendo tentativas de mudança contratual já no closing”, e experiência com estruturas societárias específicas de empresas investidas por venture capital.
“Contrate um bom escritório de advocacia porque são muitas especificidades. Como é o negócio da sua vida, não dá para fazer sem um assessor.”
O assessor financeiro recebeu nota média de 4,0, com maior dispersão: 10 notas máximas e 4 avaliações entre 1 e 2. As críticas registradas mencionam pouca aderência ao universo de tecnologia (“pouca familiaridade com tech”) e conflito de interesses percebido. Os elogios registrados mencionam a estruturação de processos competitivos, a cobertura de compradores, a preparação de materiais e projeções e o suporte ao fundador durante a negociação. Alguns entrevistados usaram expressões como “blindagem emocional” ou “psicólogo do deal”. Também foram registrados os seguintes relatos:
“O assessor agregou valor porque permitiu que eu continuasse focado na operação.”
“Tenha assessor financeiro para blindagem emocional e negocial.”
Os dados indicam uma associação entre a contratação de assessor financeiro e o resultado de preço. Entre os que contrataram esse profissional, 67% atingiram ou superaram o preço esperado, ante 40% entre os que não contrataram.
Os resultados também sugerem que a associação depende da qualidade do assessor. Entre os entrevistados que avaliaram seu assessor financeiro com nota 4 ou 5, 77% atingiram ou superaram o preço esperado. Já entre aqueles que atribuíram notas mais baixas, os resultados foram semelhantes aos observados no caso sem assessor. Assim, os dados sugerem que a simples contratação do assessor não é suficiente: sua contribuição parece estar relacionada à qualidade do serviço prestado.
Entre os fundadores que optaram por não contratar assessoria, seja jurídica ou financeira, também surgiram avaliações retrospectivas sobre essa decisão. Um dos entrevistados afirmou que, diante da experiência “teria contratado assessor financeiro”. Outro, que conduziu toda a estruturação internamente, afirmou que hoje teria contratado assessoria, pois o processo foi “excessivamente desgastante”.
Negociação e estrutura da transação
Valuation
Múltiplo de receita foi a métrica de valuation mais utilizada. Entre os 20 casos com informações disponíveis, os múltiplos variaram de 2,4x a 10,0x receita, com mediana de 5,25x. Múltiplo de EBITDA, múltiplo de lucro, fluxo de caixa descontado e precificação por “ativo estratégico e competição” foram mencionados uma vez cada.
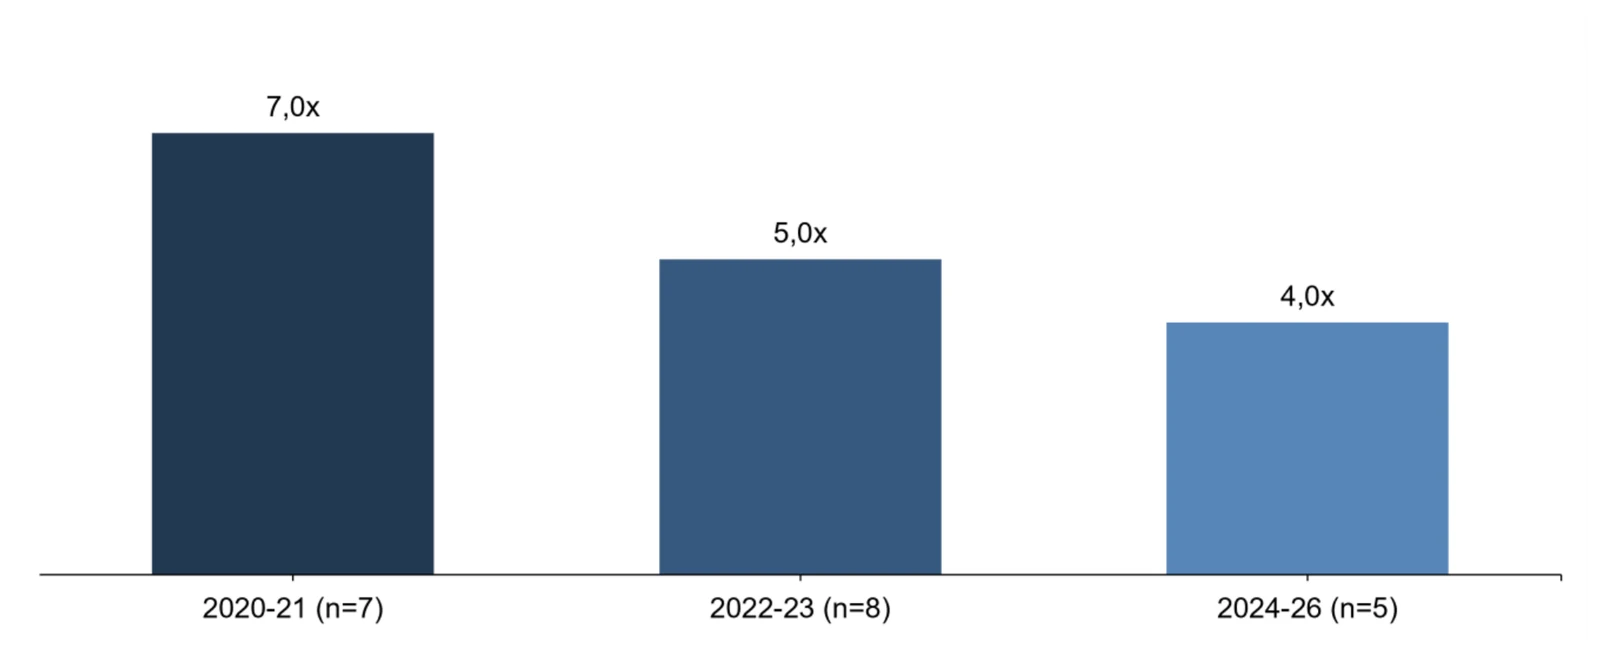
A análise por período revela uma compressão relevante dos múltiplos ao longo dos anos. A mediana caiu de 7,0x receita nas transações realizadas em 2020-2021 para 5,0x em 2022-2023 e 4,0x em 2024-2026. Os 3 casos com múltiplos de 10,0x observados na amostra ocorreram em 2020-2021.
A mediana geral de 5,25x, portanto, combina períodos com condições de mercado distintas. Considerando apenas as transações mais recentes da amostra, realizadas entre 2024 e 2026, a mediana de 4,0x constitui uma referência mais representativa, embora ativos diferenciados possam alcançar múltiplos superiores — como ilustra um caso de 7,0x registrado em 2025.
Sobre expectativas de preço, um dos entrevistados aconselha:
“Ser razoável quanto ao valuation e estudar os múltiplos reais do mercado brasileiro.”
Estrutura de pagamento
Na média das transações, 64% do valor da transação foi pago à vista no fechamento, 15% em parcelas e 21% condicionado a earn-out. Das 25 transações com informações disponíveis, 12% foram integralmente pagas à vista e 64% incluíram algum componente de earn-out.
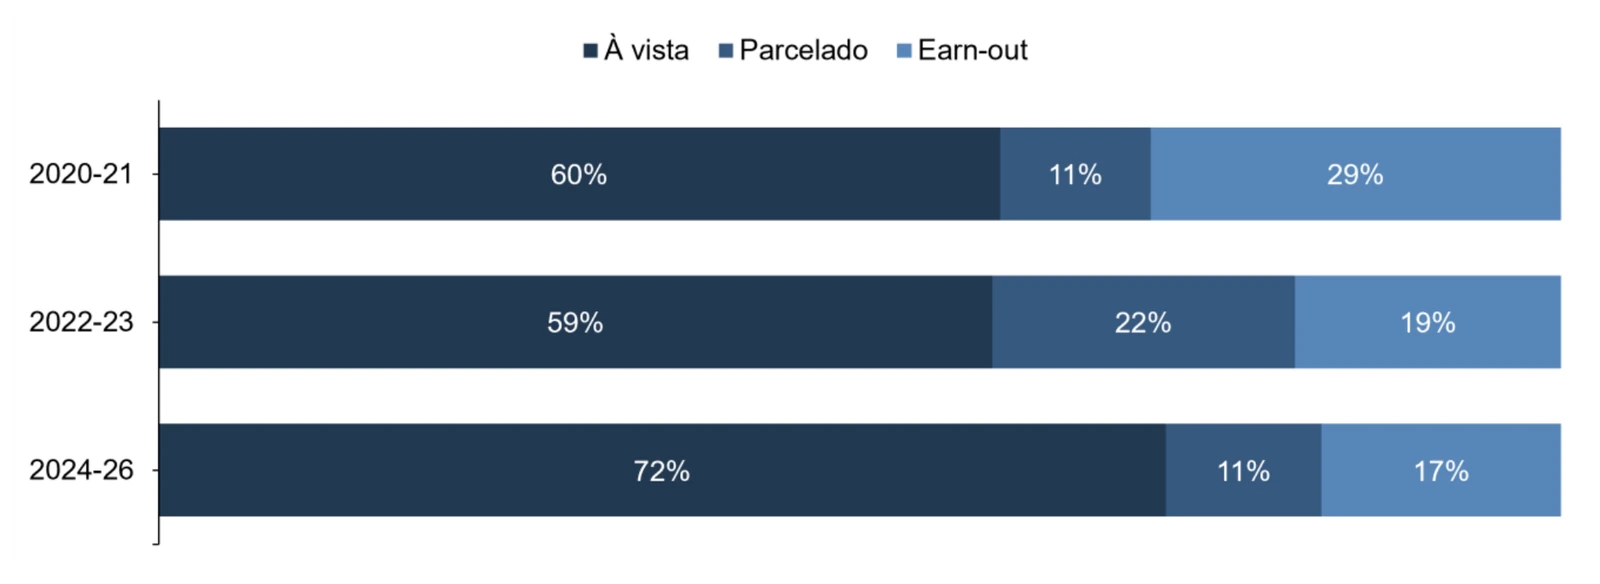
A estrutura de pagamento mudou de forma perceptível ao longo do período analisado. O componente à vista aumentou de 60%, em média, nas transações de 2020–2021 para 72% em 2024–2026, enquanto a participação média do earn-out caiu de 29% para 17%. Os dados sugerem, portanto, uma mudança simultânea em duas dimensões: as transações mais recentes ocorreram a múltiplos menores, mas apresentaram maior parcela do preço paga à vista e menor exposição do vendedor a pagamentos condicionais.
Os earn-outs tiveram prazo mediano de 2 anos. A receita foi a métrica mais utilizada para definir seu pagamento, mencionada em 63% das respostas, seguida por EBITDA e métricas operacionais, como GMV/TPV, número de clientes e churn. A estrutura, prazo e condições de pagamento foram o ponto de tensão mais citado nas negociações (52%), à frente de cláusulas de não competição (24%), das garantias e indenização de passivos (24%) e do próprio valuation (21%).
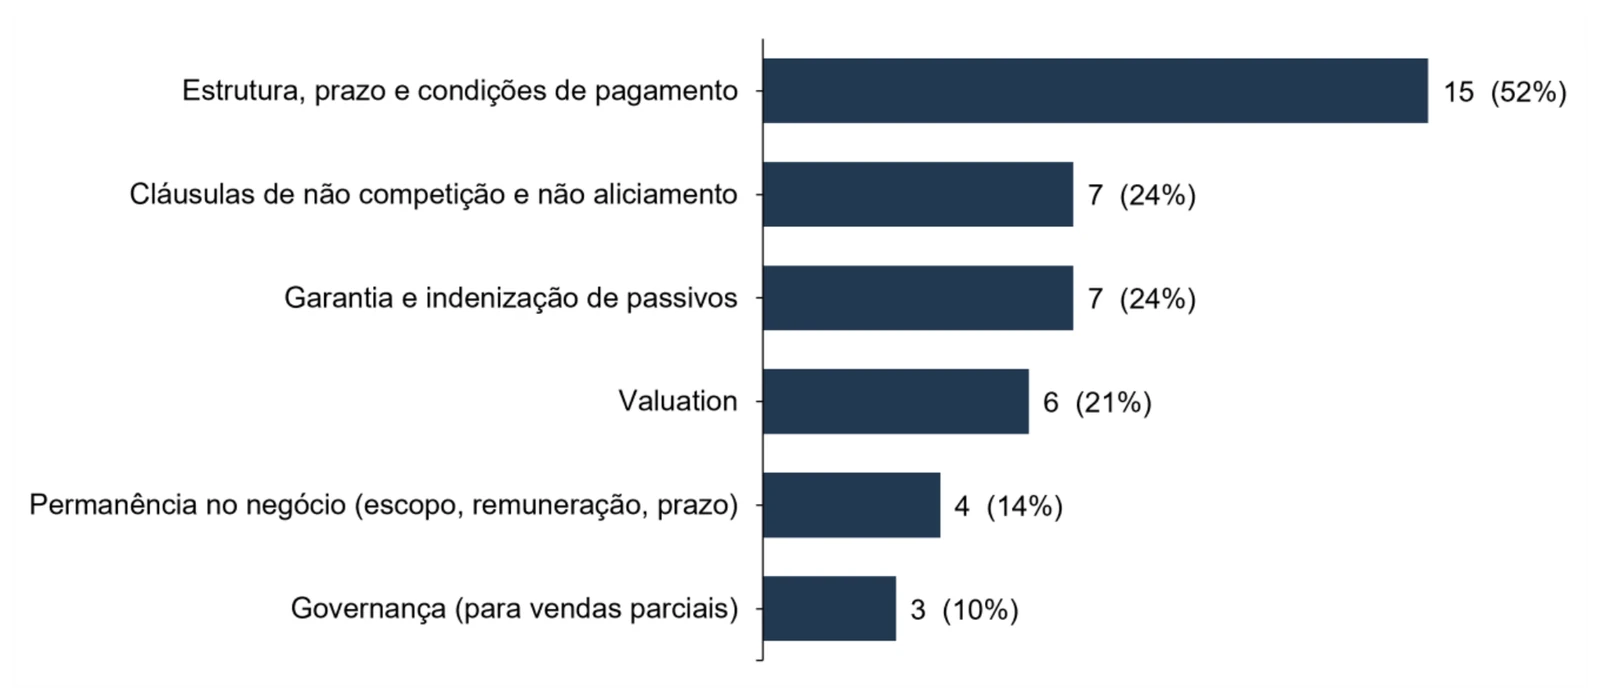
A estrutura de pagamento foi mencionada como ponto de tensão na negociação por mais que o dobro dos entrevistados que citaram o valuation, 52% ante 21%. O resultado reforça que o valor econômico de uma transação para o vendedor não depende apenas do preço atribuído à empresa, mas também de quanto será efetivamente recebido, em que momento e sob quais condições. Duas operações com o mesmo valor nominal podem, portanto, gerar resultados econômicos substancialmente distintos para o vendedor.
Earn-out: realização parcial e risco de frustração
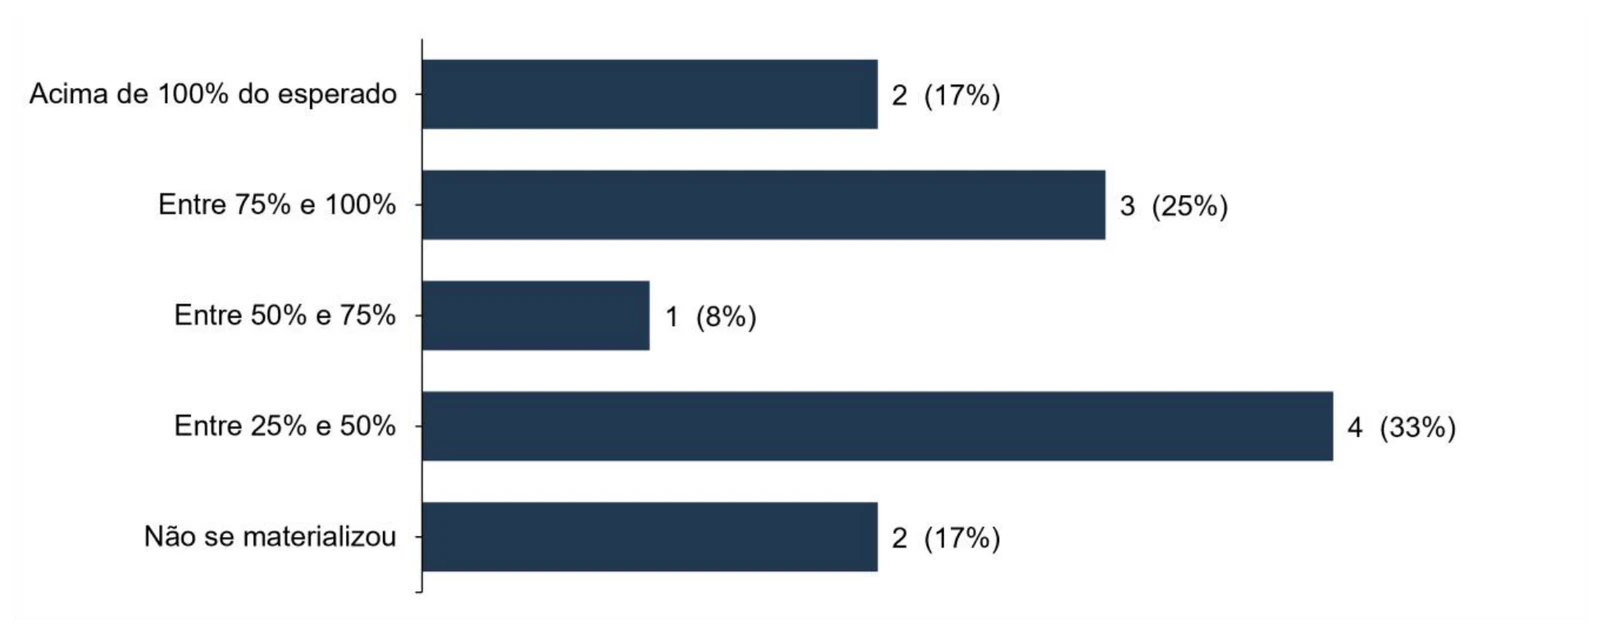
Entre os 12 respondentes cujo desfecho do earn-out já é conhecido, 5 receberam 75% ou mais do valor esperado, sendo que 2 receberam acima de 100%, e 1 recebeu entre 50% e 75%. Em contraste, 6 receberam menos de 50% do valor esperado e, em 2 desses casos, o componente variável não se materializou.
Os relatos ajudam a identificar alguns dos fatores associados à frustração dos earn-outs. Um entrevistado descreveu uma estrutura “tudo ou nada, dependente de premissas que mudaram”. Outro afirmou que “o business plan para o earn-out foi feito pelo comprador e, apesar de termos questionado, não conseguimos ajustar. A consequência foi que não atingimos nem 50% da meta”. Um terceiro relatou que a expectativa de que a força de vendas da compradora acelerasse o crescimento “não aconteceu como planejado”.
A experiência dos entrevistados também se refletiu em recomendações sobre como estruturar esse componente da transação:
“Só fechar se fizer sentido econômico mesmo desconsiderando o earn-out. Ou seja, tratar todo o resto como upside, não como base da decisão.”
“Desenhe earn-out com métricas sob seu controle e payout progressivo.”
Resultado: preço final e satisfação
55% dos entrevistados atingiram ou superaram o preço final esperado no fechamento, considerando componentes de pagamento à vista, parcelado e earn-out. A satisfação geral com a transação foi elevada, com média 4,2: 83% dos entrevistados atribuíram notas 4 ou 5 e não houve nenhuma avaliação com nota 1 ou 2.
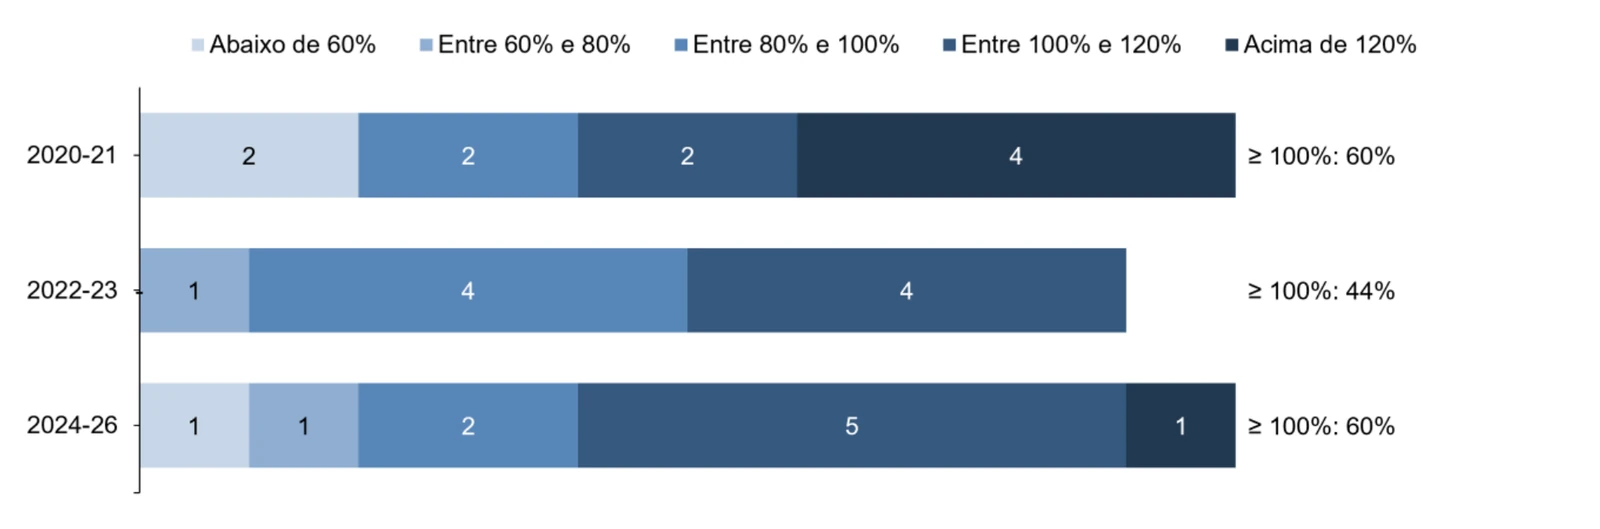
A proporção de entrevistados que atingiram ou superaram o preço esperado recuou durante o período de correção do mercado e posteriormente retornou ao patamar anterior: 60% em 2020–2021, 44% em 2022–2023 e 60% em 2024–2026. Embora os múltiplos tenham diminuído ao longo do período, os dados sugerem que as expectativas dos vendedores também se ajustaram às novas condições de mercado: nas transações mais recentes, o preço esperado parece já incorporar múltiplos mais baixos.
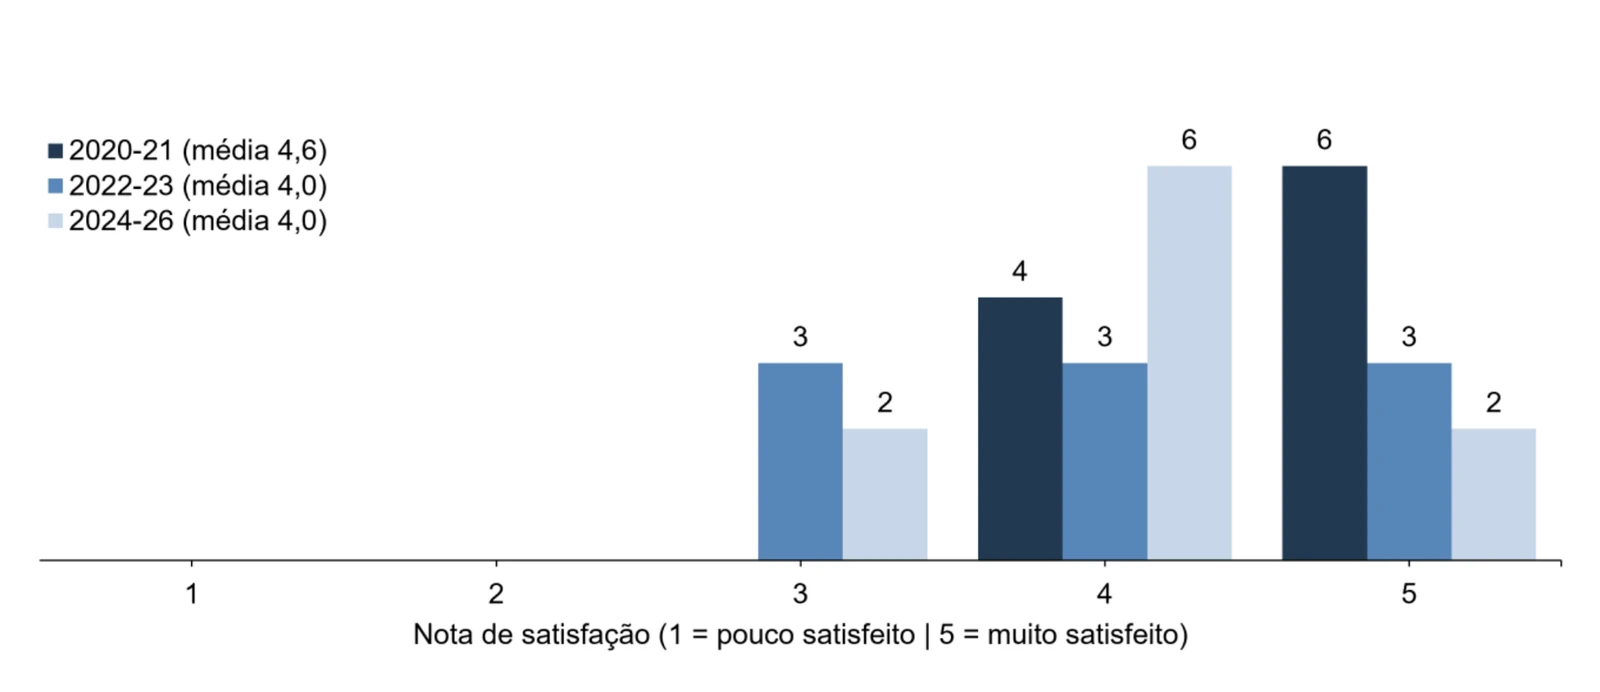
A satisfação média também recuou ao longo do período, passando de 4,6 em 2020–2021 para 4,0 em 2022–2023, patamar que se manteve em 2024–2026. Todas as avaliações com nota 3 ocorreram em transações realizadas a partir de 2022, enquanto, em 2020–2021, as avaliações ficaram concentradas nas notas 4 e 5. Na amostra, a mudança no ciclo de mercado coincidiu não apenas com múltiplos menores, mas também com níveis mais baixos de satisfação com as transações.
Preço e satisfação, contudo, não se mostram dimensões equivalentes. Entre os 28 entrevistados que responderam às duas perguntas, dos 13 entrevistados que obtiveram preço inferior ao esperado, 10 avaliaram a transação com nota 4 ou 5, proporção próxima aos 87% (13 de 15) observados entre aqueles que atingiram ou superaram o preço esperado. Mesmo nos 3 casos em que o preço ficou abaixo de 60% do esperado, as notas de satisfação foram 4, 4 e 5. Os resultados indicam que a avaliação do exit incorpora fatores que vão além do preço, como a liquidez obtida, a redução de riscos, a certeza de fechamento e os desdobramentos estratégicos e pessoais da transação.
Nesses 3 casos, os contextos relatados pelos próprios entrevistados ajudam a compreender a elevada satisfação apesar do preço inferior ao esperado. Os fatores mencionados foram, respectivamente: limitação de capital do comprador, combinada a preferências de liquidação que precisaram ser renegociadas; percepção de valuation baixo diante do risco regulatório do setor; e mercado em processo de acirramento competitivo, com pressão crescente sobre custos de aquisição de clientes.
Pós-transação
A permanência dos fundadores após a transação não se restringiu aos casos de venda parcial de participação societária. Dos 30 entrevistados, 93% permaneceram envolvidos com a empresa após o fechamento; 57% continuaram na gestão e 37% acumularam funções de gestão e conselho. No momento das entrevistas, entretanto, 54% já não mantinham vínculo com a empresa.
Desafios do pós-transação
O desafio mais citado no período pós-transação foi a continuidade do time e a preservação da cultura (54%), seguido do excesso de burocracia/mudança na velocidade de execução (32%) e da integração de sistemas e processos (32%).
“Coisas que planejávamos que iriam acontecer em semanas, acontecem em meses.”
Os relatos também evidenciam desafios relacionados à concretização das sinergias esperadas e ao alinhamento de incentivos entre comprador e empresa adquirida. Um entrevistado relatou frustração específica com sinergias comerciais esperadas: “havia a expectativa de que a força de vendas da [compradora] acelerasse o crescimento, mas isso não aconteceu como planejado”. Como recomendação, destacou a importância de “não superestimar a capacidade da compradora de acelerar o negócio no pós-venda”. Outro entrevistado relatou conflito de incentivos durante o período de earn-out: “enquanto o time da empresa adquirida estava focado em bater as metas, especialmente por conta do earn-out, o comprador priorizava a integração do negócio”.
O relato ilustra uma possível tensão na estrutura do earn-out: o atingimento das metas pode depender de decisões e prioridades que, após o fechamento, deixam de estar integralmente sob o controle dos vendedores.
Planejamento do pós-transação
Entre os 23 entrevistados que se prepararam para o pós-transação, 61% começaram a desenhá-lo ainda durante a negociação, antes de assinar o SPA. O grau de formalização, porém, dividiu a amostra: 52% contaram com um plano de pós-transação formal e estruturado, enquanto outros 48% conduziram o processo de forma informal ou ad hoc. Dois relatos destacam a importância atribuída à discussão antecipada do day one:
“A construção do day one (documento de 50 páginas construído com sellers e buyers) foi essencial para o deal ter dado certo.”
“Discuta muito como será o day one antes de assinar o contrato. E mantenha os assessores próximos após a transação para navegar as obrigações pós-fechamento.”
Na amostra, o planejamento antecipado esteve associado a maior satisfação com a transação. Todos os 16 entrevistados que iniciaram o planejamento até o closing atribuíram notas 4 ou 5 à transação, ante 7 dos 12 que começaram a planejar apenas após o fechamento ou não tiveram planejamento formal. As notas médias foram, respectivamente, 4,4 e 3,8.
Embora esse cruzamento não permita estabelecer uma relação causal, os resultados, combinados aos relatos dos entrevistados, sugerem a relevância de antecipar discussões sobre governança, integração, grau de autonomia, retenção do time e metas do pós-fechamento antes da conclusão da transação.
Lições aprendidas
As tabelas a seguir consolidam as principais lições compartilhadas pelos entrevistados, organizadas por fase do processo. Os depoimentos são reproduções das respostas dos entrevistados, com ajustes mínimos de redação; as “lições” da coluna à esquerda são sínteses editoriais dos depoimentos ao lado.
Momento e motivação
| Lição | Depoimentos |
|---|---|
| Venda quando você não precisa vender. | “Vender no momento em que a empresa não precisa vender preserva o poder de barganha.” “Busque vender na alta, quando o negócio apresentar histórico de crescimento e rentabilidade.” “Não deixe o caixa apertar demais para iniciar o processo. Faça o ajuste de custos antes.” |
| Construa uma boa empresa; a liquidez é consequência. | “O empreendedor precisa se concentrar em construir uma boa empresa; o evento de liquidez acontece depois.” “Não trabalhe com o objetivo de vender.” “Quando você está pensando muito em vender, é aí que você não consegue vender.” |
| Atenção ao timing do mercado. | “Conhecer o timing e não perder o momento de venda; vender em crescimento consistente.” “Se o mercado ainda está pagando bem por software, considere vender logo, porque liquidez em cenário de incerteza vale muito.” |
Preparação
| Lição | Depoimentos |
|---|---|
| Arrume a casa antes de a oportunidade aparecer. | “É importante deixar a empresa preparada antes mesmo de a oportunidade aparecer; quando o momento chega, estar pronto faz muita diferença.” “Arrumar a casa antes. Não ter funcionário PJ, por exemplo: parece vantajoso no curto prazo, mas esse passivo entra na conta que você tem a receber.” “A companhia já estava muito bem-organizada para um processo de venda; isso transpareceu muita confiança para os compradores.” |
| Limpe o cap table e alinhe os sócios cedo. | “Entre no processo com cap table limpo e incentivos bem alinhados para quem está na operação.” “Ter muitas pessoas no cap table complicou bastante a assinatura de SPA e contratos.” “Alinhamento inicial entre os sócios é fundamental, pois define com clareza os objetivos antes e após a operação.” |
| Aprenda com quem já passou pelo processo. | “Ler livros e falar com empreendedores que já passaram por isso.” “Converse com pessoas que já fizeram uma saída antes.” |
Condução do processo e assessores
| Lição | Depoimentos |
|---|---|
| Cerque-se de bons assessores e traga-os cedo. | “Contrate bons assessores e confie que farão um bom trabalho. Sem assessores você terá perdas relevantes: são muitos detalhes e armadilhas em um processo como esse.” “Traga assessor de M&A e jurídico desde o dia 1.” “Gostaria de ter trazido assessores para o processo um pouco mais cedo.” |
| Crie competição entre compradores. | “Se você pode criar competição, crie competição. Nenhum argumento seu vai ser melhor do que mostrar alternativas.” “Estruture um processo competitivo.” “Evite entrar cedo demais em exclusividade com um único comprador.” |
| O fundador permanece no volante. | “O founder precisa estar no volante; não dá para terceirizar integralmente a execução.” “Por melhores que sejam os assessores, ninguém conhece o negócio tão bem quanto o fundador.” |
| Proteja informação sensível. | “Limitar o acesso de compradores que estejam apenas fazendo information gathering.” “Ter atenção a estratégicos disfarçados de investidores, interessados apenas em coletar informações sensíveis.” |
Negociação e estrutura
| Lição | Depoimentos |
|---|---|
| Trate o earn-out como upside, não como base da decisão. | “Só feche se fizer sentido econômico mesmo desconsiderando o earn-out.” “Negocie bem o earn-out ou não conte com ele. Esse é um ponto importante para evitar frustração.” “Fiquei feliz com o cash-out inicial, sem depender do earn-out, que raramente está sob controle total do founder.” |
| Mantenha as métricas do earn-out sob seu controle e payout progressivo. | “Desenhe earn-out com métricas sob seu controle e payout progressivo.” “Deveríamos ter discutido mais a metodologia de cálculo do earn-out. O business plan foi feito pelo comprador e não conseguimos ajustar.” |
| Priorize caixa no fechamento. | “Negocie a estrutura de earn-out com mais disciplina, buscando mais cash-out no fechamento.” “Tome muito cuidado com a estrutura de pagamento, especialmente cash versus equity do comprador.” |
| Contrato bem amarrado protege mais que confiança. | “Em deals com estratégicos, você casa com o CNPJ e dorme com o CPF: pessoas mudam, então contrato bem feito é o que protege.” “Tome cuidado com estruturas ‘entubadas’ de earn-out e obrigações que parecem pequenas no signing, mas destroem valor depois.” |
Pós-transação
| Lição | Depoimentos |
|---|---|
| Trate o pós-transação como parte do deal. | “Olhe o pós-transação como parte do deal: alinhamento de incentivos, papel do founder e governança determinam se o valor será capturado ou destruído.” “Discuta muito como será o day one antes de assinar o contrato.” “Deixe, em contrato, as regras que preservam autonomia de execução no pós-venda.” |
| Não superestime a compradora. | “Não superestime a capacidade da compradora de acelerar o negócio no pós-venda.” “O principal erro foi apostar demais na capacidade comercial da compradora para destravar crescimento.” |
| Evite transições longas demais. | “Não fazer transições longas demais. Idealmente 2 a 3 anos.” |
| Prepare-se também para a vida pós-exit. | “Se preocupe com a vida pós-exit: segurança pessoal, educação financeira, gestão de expectativas da família e manutenção de um estilo de vida discreto depois do anúncio público da venda.” “Não trate a venda como o fim da sua empresa ou da sua carreira.” |
Caminho para um exit de sucesso
Os relatos do estudo mostram que um exit bem-sucedido começa antes da primeira abordagem e termina depois do closing. O checklist a seguir reúne, em formato prático, os principais aprendizados relatados pelos entrevistados para preparar a empresa, conduzir a negociação, proteger o valor econômico da transação e estruturar o pós-transação.
BUILD — Prepare a empresa antes da oportunidade
- Alinhe os objetivos dos empreendedores e investidores, incluindo preço, liquidez, continuidade no negócio e condições não financeiras relevantes.
- Organize o cap table, revisando opções, vesting, preferências de liquidação, direitos de veto, drag-along, tag-along e participações de ex-sócios e ex-colaboradores.
- Revise antecipadamente os principais riscos jurídicos, incluindo passivos trabalhistas, tributários, regulatórios, contratuais, de propriedade intelectual e de proteção de dados.
- Mantenha demonstrações financeiras, indicadores e projeções consistentes e conciliados.
- Estruture um data room mínimo e mantenha os documentos relevantes atualizados.
- Reduza a dependência operacional do fundador, fortalecendo a equipe de gestão e documentando processos essenciais.
- Mapeie potenciais compradores estratégicos e identifique as sinergias que a empresa pode gerar para cada um deles.
- Avalie se a estrutura societária é compatível com o perfil dos potenciais compradores, especialmente quando houver sociedades constituídas no exterior.
- Defina previamente o que representa um exit bem-sucedido, considerando preço, liquidez, forma de pagamento, destino da equipe, continuidade do produto, papel do fundador e certeza de fechamento.
TRIGGER — Responda ao inbound sem perder alternativas
- Trate uma abordagem espontânea como um gatilho para avaliar o mercado e não como uma obrigação de vender à primeira contraparte interessada.
- Evite conceder exclusividade prematuramente.
- Avalie a credibilidade do comprador, sua capacidade financeira, o racional estratégico da aquisição e as aprovações internas necessárias.
- Realize um teste de mercado calibrado, buscando alternativas críveis sem comprometer a confidencialidade ou desorganizar a operação.
- Compartilhe informações de forma gradual, de acordo com o avanço e a seriedade de cada potencial comprador.
- Mantenha a empresa performando durante o processo, pois a deterioração dos resultados pode reduzir o poder de barganha e alterar as condições negociadas.
- Defina um responsável interno pela transação, com atribuições claras e acesso rápido às informações e aos tomadores de decisão.
- Escolha assessores com experiência no setor, no perfil da empresa e no tipo de comprador, avaliando a senioridade da equipe, cobertura de mercado, histórico de execução e potenciais conflitos de interesse.
DEAL — Proteja o valor econômico na proposta não vinculante e nos documentos definitivos
- Compare o valor econômico realizável, e não apenas o valor nominal da transação.
- Considere o efeito de impostos, custos, parcelamentos, escrow, holdback, earn-out e participação residual sobre o valor efetivamente recebido pelos vendedores.
- Negocie métricas de earn-out objetivas, verificáveis e sujeitas à influência do fundador ou da empresa.
- Regule os efeitos do desligamento do fundador, mudança de controle, reorganização, integração ou alteração do negócio sobre os pagamentos futuros.
- Em vendas com participação residual, negocie mecanismos claros de liquidez, incluindo put e call options, fórmula de valuation, prazos, proteção contra diluição e direitos de informação.
- Discipline cuidadosamente indenizações, limitações de responsabilidade, escrow, holdback, non-compete e non-solicit.
- Documente antes do signing os principais elementos da integração, incluindo governança, alçadas, continuidade do time e plano de day one.
INTEGRAÇÃO — Desenhe o pós-transação antes do closing
- Defina o papel do fundador, sua linha de reporte, autonomia, metas, remuneração e prazo esperado de permanência.
- Estabeleça alçadas e direitos de decisão sobre produto, preço, orçamento, contratações, vendas e estratégia.
- Alinhe expectativas sobre velocidade, burocracia e processos internos da compradora.
- Acorde as prioridades e o cronograma de integração.
- Proteja e retenha pessoas-chave, com comunicação clara e incentivos adequados.
- Não presuma que as sinergias ocorrerão automaticamente. Defina responsáveis, recursos, metas e prazos para capturá-las.
- Separe, sempre que possível, as metas de integração das métricas de earn-out, reduzindo a dependência de decisões exclusivas da compradora.
- Defina antecipadamente a rota de saída do fundador, incluindo hipóteses de desligamento, transição de funções e liquidez da participação remanescente.